
Você começa o mês tranquilo, paga as primeiras contas, faz algumas compras “pequenas” ao longo do caminho e, perto do dia 20, o dinheiro já não fecha mais. Se isso soa familiar, o problema provavelmente não é quanto você ganha — é não saber, com clareza, para onde esse dinheiro está indo.
Um orçamento mensal resolve exatamente isso. Ele transforma a sensação de “não sei onde meu dinheiro foi parar” em um retrato simples e organizado das suas entradas, saídas e decisões financeiras.
Neste guia, você vai aprender como montar um orçamento mensal em 10 passos práticos. Ao final, você saberá exatamente quanto ganha, quais são suas despesas fixas e variáveis, quanto está gastando, quanto sobra, onde estão os excessos e como manter esse controle funcionando ao longo de todo o mês.
O que você vai aprender neste guia
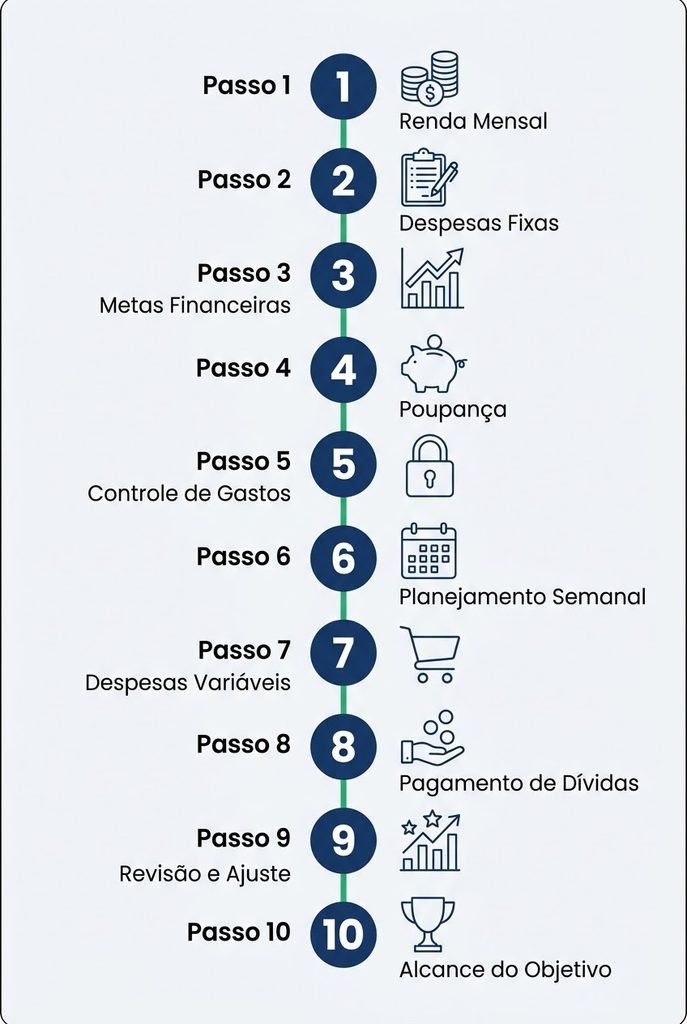
- Passo 1 — Descubra exatamente quanto você ganha
- Passo 2 — Liste suas despesas fixas
- Passo 3 — Liste suas despesas variáveis
- Passo 4 — Some tudo e descubra quanto está gastando
- Passo 5 — Calcule quanto sobra (ou falta) no fim do mês
- Passo 6 — Identifique onde estão os excessos
- Passo 7 — Defina limites por categoria
- Passo 8 — Separe dinheiro para seus objetivos
- Passo 9 — Organize as dívidas dentro do orçamento
- Passo 10 — Revise o orçamento ao longo do mês
Passo 1 — Descubra exatamente quanto você ganha
O primeiro passo de qualquer orçamento é conhecer sua renda líquida — o valor que realmente entra na conta, já descontados impostos, INSS e outros descontos obrigatórios. É esse número, e não o salário bruto, que deve guiar todas as suas decisões.
Se você tem renda fixa (um único salário todo mês), esse passo é rápido. Se sua renda varia de um mês para outro, use uma média dos últimos meses como referência inicial e seja conservador ao definir os gastos essenciais.
Se você é MEI ou trabalha por conta própria, primeiro separe os valores necessários para manter a atividade e cumprir suas obrigações. Só depois considere o valor disponível para o orçamento pessoal.
| 📌 Conta na Ponta do Lápis explica Renda líquida é o dinheiro que efetivamente cai na sua conta depois dos descontos. É esse valor — e não o salário “no papel” — que deve ser usado para montar o orçamento. |
Se você tem mais de uma fonte de renda (salário, freelance, aluguel recebido), some todas. O objetivo é ter um único número: quanto entra no seu bolso todo mês.
Passo 2 — Liste suas despesas fixas
Despesas fixas são aquelas que se repetem todo mês com valor igual ou muito parecido: aluguel ou financiamento, condomínio, plano de saúde, mensalidade escolar, assinaturas de streaming, academia, seguros e parcelas de empréstimos.
Liste cada uma delas com o valor exato do último mês. Esse levantamento costuma revelar assinaturas esquecidas ou compromissos que já não fazem mais sentido no seu momento de vida.
| 💡 Dica práticaAbra o extrato bancário e o fatura do cartão dos últimos 30 dias e marque tudo que se repete com o mesmo valor. Isso já forma boa parte da sua lista de despesas fixas. |
Passo 3 — Liste suas despesas variáveis
Despesas variáveis mudam de valor a cada mês: alimentação, transporte, lazer, compras do dia a dia, delivery, roupas e imprevistos. Elas costumam ser o ponto cego do orçamento, porque cada gasto isolado parece pequeno.
Anote todas as variáveis do último mês, separadas por categoria. Não se preocupe em julgar os valores agora — o objetivo deste passo é apenas enxergar a realidade com precisão.
| ⚠ Erro comum Um café de R$ 8 em cada dia útil pode representar mais de R$ 160 por mês. Em um orçamento apertado, identificar esse tipo de gasto pode abrir espaço para começar a formar uma reserva de emergência. |
Passo 4 — Some tudo e descubra quanto está gastando
Com as despesas fixas e variáveis listadas, some tudo. Esse número é o quanto você realmente gasta por mês — não o que imagina gastar, mas o que os dados mostram.
| Categoria | Exemplo | Valor mensal |
|---|---|---|
| Despesas fixas | Aluguel, plano de saúde, assinaturas | R$ 1.800 |
| Despesas variáveis | Alimentação, transporte, lazer | R$ 1.200 |
| Total de gastos | Soma de fixas + variáveis | R$ 3.000 |
| Categoria | Planejado | Realizado |
|---|---|---|
| Moradia | R$ 900 | — |
| Alimentação | R$ 500 | — |
| Transporte | R$ 300 | — |
| Contas | R$ 250 | — |
| Dívidas | R$ 300 | — |
| Lazer | R$ 250 | — |
| Reserva/objetivos | R$ 300 | — |
| Total | R$ 2.800 | — |
Esse total é o número mais importante do seu orçamento até aqui: é ele que será comparado com sua renda no próximo passo.
Passo 5 — Calcule quanto sobra (ou falta) no fim do mês
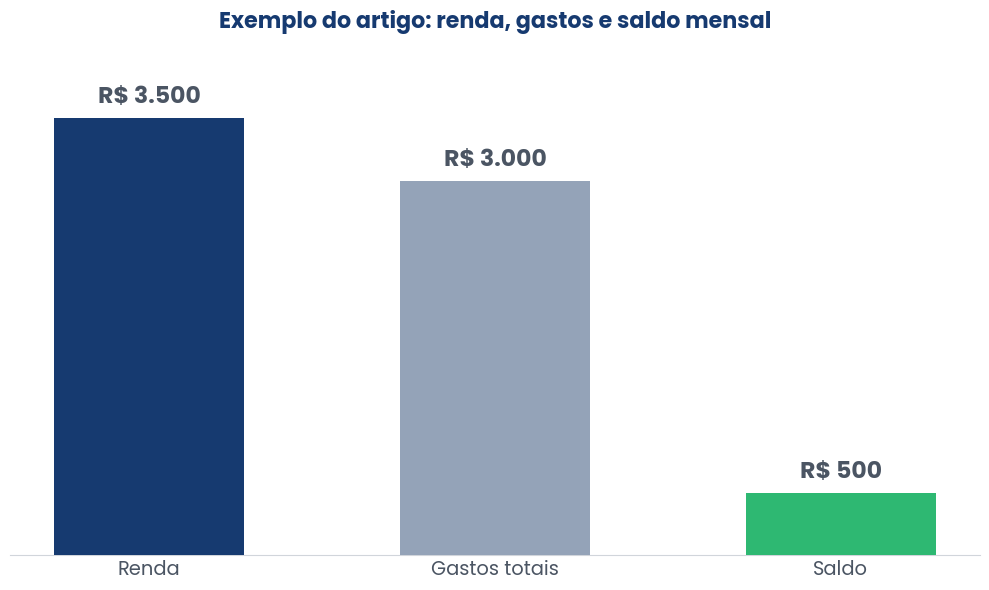
Agora é simples: subtraia o total de gastos da sua renda líquida. O resultado mostra se sobra dinheiro, se as contas fecham exatamente ou se você está gastando mais do que ganha.
| 📊 ExemploUma pessoa que recebe R$ 3.500 por mês e soma R$ 3.000 em despesas fixas e variáveis tem R$ 500 de saldo. Sem esse cálculo, é comum ter a sensação de que “nunca sobra nada”, mesmo quando existe margem para guardar dinheiro. |
Se o resultado for negativo, não é motivo para pânico — é exatamente o sinal que faltava para agir. Os próximos passos mostram como corrigir a rota.
Passo 6 — Identifique onde estão os excessos
Com os números na mão, compare cada categoria de despesa com o que você considera razoável para sua realidade. Excessos geralmente não aparecem em um único gasto grande — eles se escondem em vários gastos pequenos e recorrentes.
Pergunte, categoria por categoria: esse valor faz sentido para o que essa despesa realmente me entrega? Se a resposta for não, você encontrou um excesso.
| ⚠ Erro comumCortar apenas o lazer ao perceber que os gastos estão altos. Muitas vezes o maior excesso está em categorias “invisíveis”, como delivery, aplicativos de transporte ou compras por impulso online. |
| ✨ Momento Aha! Some três gastos pequenos do seu dia a dia — um café, uma corrida de aplicativo, um lanche pedido por delivery. Sozinhos, parecem inofensivos. Juntos, é comum passarem de R$ 25 por dia Multiplique por 30: o resultado é R$ 750 no mês .É nesse instante que o orçamento deixa de ser teoria: pequenos gastos, somados, param de ser pequenos. |
Passo 7 — Defina limites por categoria
Depois de identificar os excessos, defina um limite mensal para cada categoria de despesa variável. O limite não precisa ser rígido a ponto de ser impossível de cumprir — ele precisa ser realista e, ao mesmo tempo, um pouco desafiador.
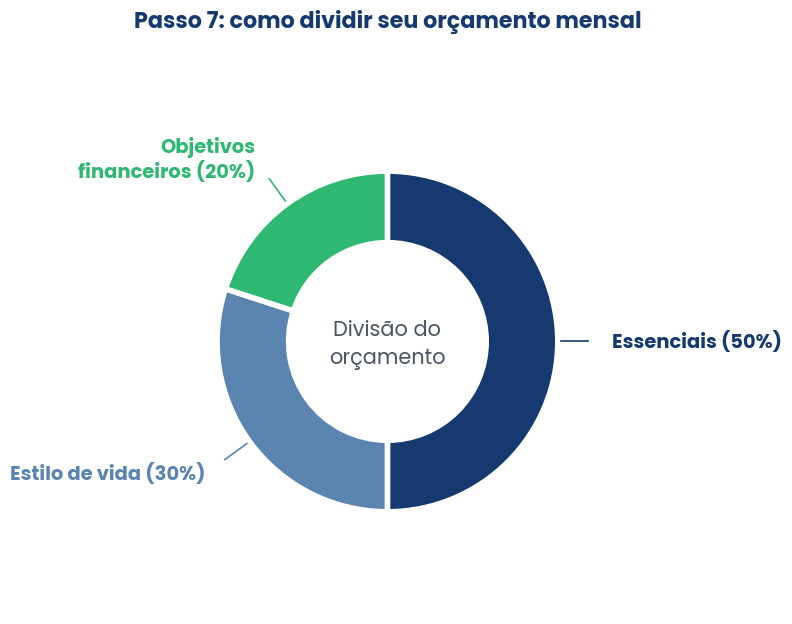
Uma referência simples e conhecida é dividir a renda em três grandes blocos. Use-a como ponto de partida, não como regra fixa:
| Bloco | O que inclui | Referência |
|---|---|---|
| Essenciais | Moradia, alimentação, transporte, saúde | cerca de 50% |
| Estilo de vida | Lazer, compras, assinaturas não essenciais | cerca de 30% |
| Objetivos financeiros | Reserva de emergência, dívidas, investimentos | cerca de 20% |
Se sua realidade não cabe exatamente nesses percentuais, ajuste. O importante é que cada categoria tenha um teto definido — sem limite, não existe orçamento, apenas um registro do que já aconteceu.
A divisão 50/30/20 é apenas uma referência de organização. Ela não representa uma regra financeira universal e pode não ser adequada para todas as rendas, famílias ou momentos de vida. Se você está endividado, tem renda baixa ou possui despesas essenciais elevadas, suas proporções podem ser bastante diferentes.
Passo 8 — Separe dinheiro para seus objetivos
Reserva de emergência, quitação de dívidas e investimentos não devem ser tratados como “o que sobrar no fim do mês”. Eles precisam entrar no orçamento como um compromisso, da mesma forma que uma conta fixa.
Assim que a renda entrar, separe o valor destinado aos seus objetivos antes de gastar com o restante. Essa inversão de ordem é o que diferencia quem consegue guardar dinheiro de quem vive tentando guardar o que sobra — e nunca sobra.
| 💡 Dica práticaAutomatize uma transferência para uma conta separada logo no dia em que a renda cai. O que não está visível na conta do dia a dia é mais difícil de gastar por impulso. |
Agora que você já separou espaço para seus objetivos, o próximo passo natural é montar uma reserva para imprevistos. Leia também: Reserva de emergência: quanto guardar e onde deixar o
dinheiro
Passo 9 — Organize as dívidas dentro do orçamento
Se você tem dívidas, elas precisam ter espaço próprio dentro do orçamento — não podem competir de forma desorganizada com as demais despesas. Liste cada dívida com valor, taxa de juros e parcela mensal. Depois de garantir as despesas essenciais e os pagamentos necessários para evitar novos atrasos, uma estratégia possível é concentrar os recursos extras na dívida com maior custo de juros.
Antes de negociar ou renegociar qualquer dívida, é possível consultar gratuitamente suas pendências financeiras no Registrato, do Banco Central, e utilizar o Consumidor.gov.br para resolver conflitos com empresas de forma oficial.
Se esse é o seu momento — dívidas que já pesam no orçamento —, vale a leitura completa do nosso guia Como sair das dívidas: passo a passo para recuperar o controle financeiro, que detalha estratégias de priorização e negociação.
Passo 10 — Revise o orçamento ao longo do mês
Um orçamento não é feito uma vez e esquecido — ele precisa ser acompanhado. Reserve 10 minutos por semana para comparar o que foi planejado com o que realmente está sendo gasto em cada categoria.
Se uma categoria estourar o limite em uma semana, ajuste as demais para compensar antes que o mês termine. O objetivo não é ser perfeito o tempo todo, e sim corrigir o rumo rapidamente quando ele desviar.
| 📌 Conta na Ponta do Lápis explicaRevisar o orçamento não significa reescrevê-lo do zero. Significa comparar o planejado com o realizado e fazer pequenos ajustes — como faria um piloto corrigindo a rota durante o voo. |
Conclusão: o controle começa com um número, não com força de vontade
Montar um orçamento mensal não exige planilhas complexas nem disciplina extraordinária. Exige, principalmente, clareza: saber quanto entra, quanto sai, onde está o excesso e para onde você quer que seu dinheiro vá.
Com os 10 passos deste guia, você já tem a estrutura necessária para transformar números soltos em decisões conscientes — mês após mês.
Agora que você já sabe montar seu orçamento, o próximo passo natural é aplicar essa organização à sua fonte de renda. Leia também:Como organizar o salário: passo a passo para começar hoje
Perguntas frequentes sobre orçamento mensal
Preciso de um aplicativo para montar um orçamento mensal?
Não é obrigatório. Uma planilha simples ou até papel e caneta funcionam, desde que você registre renda, despesas fixas e variáveis com honestidade. O aplicativo ajuda na comodidade, não substitui a organização.
Quanto tempo leva para o orçamento começar a funcionar?
A maioria das pessoas já enxerga excessos claros no primeiro mês de acompanhamento. Resultados mais consistentes, como sobra recorrente no fim do mês, costumam aparecer entre o segundo e o terceiro mês.
Como montar um orçamento mensal com renda variável?
Use a média dos últimos três meses como referência de renda e planeje os gastos essenciais com base no mês mais fraco desse período. O que exceder em meses melhores pode reforçar objetivos financeiros.
O orçamento serve para quem já está endividado?
Sim, e é ainda mais importante nesse caso. O orçamento mostra quanto é possível destinar às dívidas sem comprometer despesas essenciais, evitando novas dívidas para cobrir o próprio orçamento.
Preciso seguir exatamente a divisão 50/30/20?
Não. Essa divisão é uma referência inicial. O que importa é que cada categoria tenha um limite definido e realista para a sua renda e sua fase de vida.
O que fazer se eu estourar o orçamento em um mês?
Reveja em qual categoria o estouro aconteceu, ajuste os limites das semanas seguintes e siga em frente. Um mês fora da meta não invalida o orçamento — só reforça a importância de revisá-lo.
Checklist do seu orçamento mensal
☐ Calculei minha renda líquida real (ou a média dos últimos 3 meses)?
☐ Listei todas as despesas fixas com valores atualizados?
☐ Listei as despesas variáveis por categoria?
☐ Somei o total de gastos do mês?
☐ Calculei quanto sobra ou falta no fim do mês?
☐ Identifiquei em quais categorias estão os excessos?
☐ Defini um limite mensal para cada categoria?
☐ Separei um valor fixo para objetivos financeiros?
☐ Organizei minhas dívidas por prioridade e taxa de juros?
☐ Marquei um dia da semana para revisar o orçamento?
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.