
Você paga a fatura, respira aliviado e, poucas semanas depois, já não sabe explicar direito para onde foi o limite do cartão. Se isso soa familiar, o problema provavelmente não é o cartão em si — é a forma como ele está sendo usado. O cartão de crédito pode ser uma ferramenta útil: organiza compras, oferece prazo, protege em compras online e ainda ajuda a construir histórico de crédito. Mas ele também tem um efeito colateral silencioso: faz o gasto parecer menor do que é, porque separa o momento da compra do momento do pagamento.
Neste guia você vai aprender além de como a usar o cartão de credito a diferença entre limite bancário e limite pessoal, como montar um teto de gastos que cabe no seu orçamento, como lidar com compras parceladas sem se perder no futuro e o que fazer quando a fatura já ficou maior do que você consegue pagar. O objetivo não é fazer você abandonar o cartão — é colocar o cartão dentro do seu orçamento, e não o contrário.
1. O Cartão de Crédito é Dinheiro Extra?
A resposta curta é não. O cartão de crédito não aumenta sua renda — ele apenas muda o momento em que você paga por algo que já decidiu comprar. Entender essa diferença é o primeiro passo para usar o cartão com segurança.
Limite do cartão não é renda
Quando o banco aprova um limite de R$ 5.000 no seu cartão, isso não significa que você ganhou R$ 5.000. Significa apenas que a instituição está disposta a emprestar até esse valor, mês a mês, caso você opte por não pagar a fatura integralmente. É crédito disponível, não dinheiro seu.
| 💡 Momento Aha!Você recebe R$ 5.000 de limite no cartão. Isso não significa que você tem R$ 5.000. O limite é o que o banco pode emprestar — não o que o seu orçamento pode sustentar. Quem confunde as duas coisas é quem mais rapidamente perde o controle da fatura. |
Qual é a diferença entre limite bancário e limite pessoal?
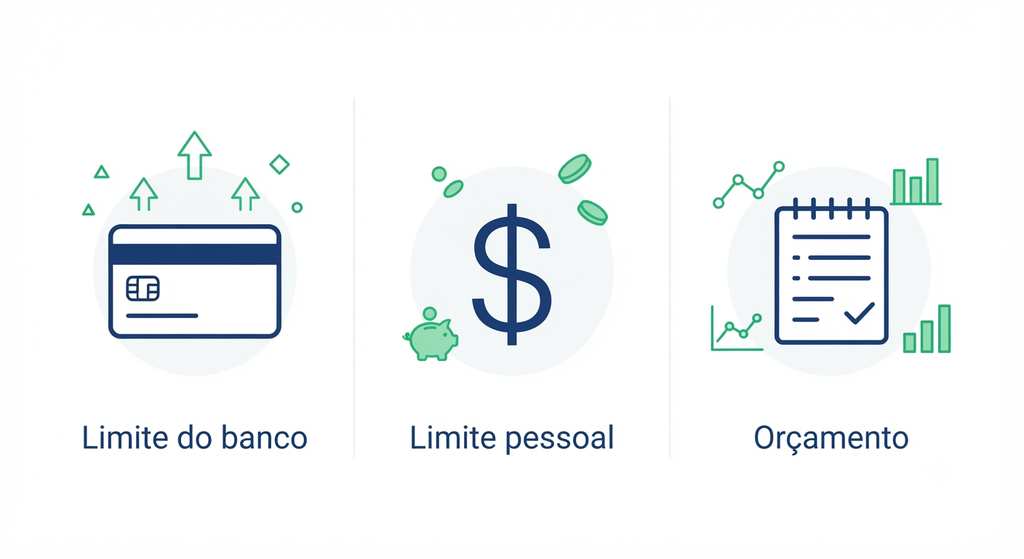
O limite bancário é definido pela instituição financeira com base em critérios como renda declarada, histórico de crédito e relacionamento com o banco. Já o limite pessoal é o valor que você mesmo decide que pode comprometer no cartão, mês a mês, sem prejudicar o restante do seu orçamento. Um vem de fora; o outro precisa vir de dentro do seu planejamento.
Por que o limite pode dar uma falsa sensação de dinheiro disponível?
Porque ele aparece no aplicativo do banco como um número disponível para uso imediato, sem vínculo visual com suas contas fixas, sua reserva ou seus outros compromissos. Psicologicamente, isso separa a decisão de compra da sensação de gasto — e é exatamente essa distância que costuma levar ao descontrole.
2. Como Usar o Cartão de Crédito sem Perder o Controle
Usar o cartão com segurança não depende de força de vontade — depende de método. As quatro práticas abaixo funcionam juntas e formam a base de qualquer uso consciente do cartão de crédito.
Defina um limite pessoal de gastos
Antes de olhar para o limite que o banco oferece, defina quanto do seu orçamento mensal pode, de fato, passar pelo cartão. Esse valor deve nascer do seu planejamento financeiro, não do aplicativo do banco.
Planeje antes de comprar
Antes de finalizar uma compra, pergunte: isso já estava previsto no meu orçamento do mês? Se a resposta for não, vale parar e reavaliar antes, não depois, quando a fatura já fechou.
Acompanhe os gastos durante o mês
Não espere o fechamento da fatura para descobrir quanto gastou. A maioria dos aplicativos de banco mostra o extrato parcial do cartão em tempo real — use isso a seu favor, revisando ao menos uma vez por semana.
Não espere a fatura fechar para descobrir quanto gastou
Esse é o erro mais comum: tratar o cartão como uma caixa-preta que só revela seu conteúdo no dia do vencimento. Quando isso acontece, qualquer correção de rota chega tarde demais.
3. Como Saber Quanto Você Pode Gastar no Cartão
Este é o núcleo prático do artigo. Para descobrir um teto de gastos que realmente cabe no seu orçamento, siga a sequência abaixo.
Comece pela sua renda disponível
Parta da sua renda líquida mensal — o valor que efetivamente cai na conta, já descontados impostos e encargos.
Desconte os compromissos já assumidos
Subtraia contas fixas (aluguel, financiamentos, escola), dívidas em andamento e valores destinados à reserva de emergência. O que sobra é o dinheiro que sustenta seus gastos variáveis do mês.
Defina um teto para os gastos no cartão
Do valor que sobrou para gastos variáveis, decida qual fatia pode passar pelo cartão. Esse número é o seu limite pessoal — e ele pode (e deve) ser bem menor do que o limite oferecido pelo banco.
Exemplo: salário de R$ 3.000
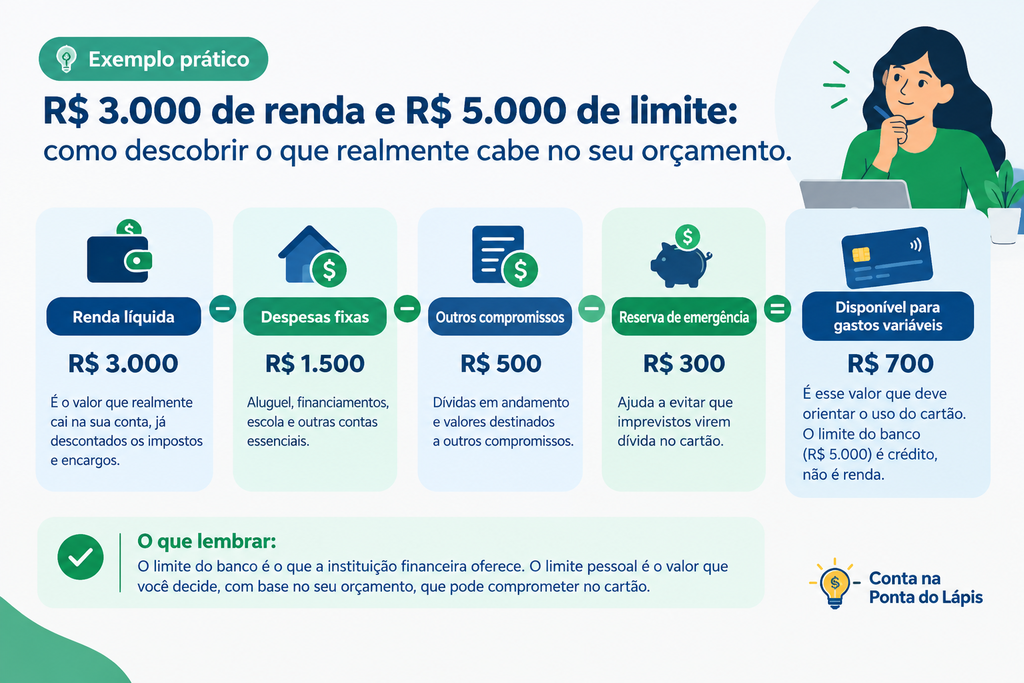
| 📊 Exemplo práticoUma pessoa recebe R$ 3.000 por mês. Ela tem R$ 1.500 em despesas fixas, R$ 500 em outros compromissos e destina R$ 300 para a reserva de emergência. Sobram R$ 700 disponíveis para gastos variáveis — e é esse valor, não o limite do banco, que deveria orientar o quanto ela usa do cartão.O banco oferece R$ 5.000 de limite. A conclusão importante: o limite disponível é R$ 5.000, mas isso não significa que a pessoa possa gastar R$ 5.000. Quem determina o quanto é sustentável é o orçamento, não o aplicativo do banco. |
A tabela a seguir resume os conceitos que mais geram confusão quando o assunto é cartão de crédito:
| Situação | O que significa |
|---|---|
| Limite do banco | Crédito disponível oferecido pela instituição financeira |
| Limite pessoal | Quanto você decidiu, com base no orçamento, que pode gastar |
| Fatura | O que precisa ser pago até a data de vencimento |
| Parcela futura | Compromisso já assumido para os próximos meses |
| Rotativo | Crédito gerado automaticamente pelo saldo da fatura não pago |
| Orçamento | O dinheiro que realmente sustenta os seus gastos |
4. Compras Parceladas: o Cuidado que Muita Gente Esquece
Parcelar não é, por si só, um problema. O problema é perder de vista a soma de todas as parcelas futuras assumidas ao mesmo tempo.
A parcela parece pequena, mas o compromisso continua
Uma parcela de R$ 80 parece inofensiva isoladamente. Mas se você já tem outras seis parcelas de valores parecidos comprometendo os próximos meses, a soma pode consumir uma fatia relevante da sua renda futura — mesmo que cada item, sozinho, pareça barato.
| ⚠ Erro comumAvaliar cada parcela isoladamente, sem somar o que já está comprometido nos meses seguintes. É esse efeito cumulativo das ‘parcelinhas’ que costuma surpreender quem revisa a fatura e descobre que ela cresceu sem uma causa única e óbvia. |
Como calcular o impacto das parcelas futuras
Antes de parcelar algo novo, some todas as parcelas já assumidas para os próximos meses e compare com o seu teto de gastos no cartão. Se a soma já ocupa boa parte desse teto, qualquer parcelamento adicional deve ser tratado com cautela.
Quando o parcelamento pode fazer sentido
Parcelar pode ser razoável quando o valor das parcelas futuras cabe confortavelmente no orçamento dos próximos meses e quando não há juros embutidos que encareçam artificialmente a compra.
Quando é melhor esperar e comprar depois
Quando a soma das parcelas já compromete boa parte do seu limite pessoal, ou quando a compra não é essencial, esperar e reunir o valor antes costuma ser a decisão mais segura no médio prazo.
5. Como Controlar a Fatura do Cartão
Controlar a fatura é um hábito de acompanhamento contínuo, não uma tarefa que acontece apenas no dia do vencimento.
Acompanhe os gastos antes do fechamento
Revisar o extrato parcial ao longo do mês permite corrigir o rumo antes que a fatura feche — e não depois, quando as opções já são mais limitadas.
Confira compras parceladas
A cada revisão, verifique quantas parcelas futuras já estão programadas e se elas continuam cabendo no seu planejamento.
Compare a fatura com seu orçamento
Antes de pagar, confira se o valor da fatura está dentro do teto que você havia definido para o cartão naquele mês. Se estourou, entenda o motivo antes do próximo ciclo começar.
Evite ter uma fatura maior do que consegue pagar
Esse é o ponto central de todo o artigo: uma fatura só é segura quando você tem, de fato, o valor total disponível para pagá-la até o vencimento.
6. Por que Pagar a Fatura Inteira é Importante?
A forma como você paga a fatura determina se o cartão continua sendo uma ferramenta útil ou se começa a se tornar uma fonte de dívida cara.
O que acontece quando você paga o valor total
Quando a fatura é paga integralmente até o vencimento, não há incidência de juros sobre o valor gasto. O cartão funciona exatamente como deveria: um meio de pagamento com prazo.
O que acontece quando paga apenas parte da fatura
Ao pagar menos que o total — mesmo que seja o pagamento mínimo — o valor restante entra automaticamente no crédito rotativo, uma das modalidades de crédito mais caras do país.
O que é crédito rotativo
| 📌 Conta na Ponta do Lápis explicaO crédito rotativo é acionado automaticamente quando você paga menos que o valor total da fatura. O saldo não pago passa a ser financiado pelo banco, com incidência de juros altos — historicamente entre as taxas mais elevadas do mercado de crédito brasileiro. |
O que muda quando a fatura é parcelada
Segundo o Banco Central,, para operações abrangidas pela regra vigente desde 3 de janeiro de 2024, os juros e encargos financeiros do crédito rotativo e do parcelamento do saldo devedor da fatura não podem ultrapassar 100% do valor original da dívida. Isso significa que, nessa operação específica, o total de juros e encargos não pode superar o valor original financiado.
Essa regra não é uma garantia genérica para qualquer dívida relacionada ao cartão. Ela não deve ser confundida, por exemplo, com uma limitação de preço para compras parceladas com juros. Mesmo com o limite regulatório, o crédito rotativo continua sendo uma forma cara de financiamento.
7. E se Eu Não Conseguir Pagar a Fatura Inteira?
Nem sempre é possível pagar o valor total — um imprevisto, uma emergência ou uma sequência de meses apertados podem acontecer com qualquer pessoa. O importante é saber como reagir sem piorar a situação.
Primeiro: pare de aumentar a dívida
Se a fatura já não cabe no orçamento, o primeiro passo é interromper novas compras no cartão até reorganizar a situação. Continuar usando o cartão enquanto a dívida cresce é o que transforma um aperto pontual em um problema maior.
Entenda as opções apresentadas pelo emissor
A maioria das instituições oferece alternativas ao rotativo, como o parcelamento do saldo devedor em condições específicas. Antes de aceitar qualquer proposta, leia as condições com atenção — inclusive taxas, prazos e o valor total a ser pago.
Compare o custo das alternativas
Sempre que possível, compare o custo de ficar no rotativo, migrar para um parcelamento do próprio emissor ou buscar uma linha de crédito mais barata para quitar o cartão. A diferença de custo entre essas opções costuma ser significativa.
Evite continuar usando o cartão enquanto a dívida cresce
Esta seção não substitui uma orientação financeira personalizada. Se a dívida já é recorrente ou difícil de equacionar sozinho, vale buscar apoio para reorganizar as finanças como um todo.
Se você já está nessa situação, o próximo passo pode ser entender em profundidade como sair das dívidas do cartão de crédito de forma estruturada. Temos um guia completo sobre Como sair das dívidas: passo a passo para recuperar o controle financeiro que aprofunda esse processo passo a passo.
8. 7 Regras Simples para Usar o Cartão com Segurança
Um resumo prático de tudo o que foi explicado até aqui:
- Limite não é renda.
- Defina um limite pessoal, menor que o limite do banco.
- Planeje antes de comprar, não depois.
- Controle a soma das parcelas futuras, não só a parcela isolada.
- Acompanhe a fatura durante o mês, não apenas no vencimento.
- Priorize sempre o pagamento integral da fatura.
- Se a fatura fugir do orçamento, pare, reorganize e evite piorar a dívida.
9. Perguntas Frequentes sobre Cartão de Crédito
É melhor usar cartão de crédito ou débito?
Depende do seu momento financeiro. O débito retira o valor na hora, o que reduz o risco de perder o controle. O cartão de crédito só é vantajoso quando você já tem o hábito de pagar a fatura integral e consegue enxergar claramente o impacto de cada compra no seu orçamento.
O limite do cartão é dinheiro disponível?
Não. O limite é crédito que o banco disponibiliza, não dinheiro que você possui. Quem trata o limite como renda é quem mais facilmente perde o controle da fatura.
Quanto do meu salário posso gastar no cartão?
Não existe uma porcentagem universal válida para todas as situações — isso depende das suas despesas fixas, dívidas e objetivos. O caminho mais seguro é calcular, mês a mês, quanto sobra depois dos compromissos essenciais e definir esse valor como teto para o cartão.
Comprar parcelado pode causar endividamento?
Pode, principalmente quando as parcelas se acumulam sem controle. Cada parcela isolada parece pequena, mas a soma de vários parcelamentos ativos ao mesmo tempo pode comprometer boa parte da renda dos meses seguintes.
O que acontece se eu pagar só o mínimo da fatura?
O restante do valor entra no crédito rotativo, que tem juros elevados. Mesmo com o teto legal de 100% sobre o valor original dessa dívida específica, o custo do rotativo continua sendo um dos mais altos do mercado de crédito no Brasil.
O que é crédito rotativo?
É a modalidade de crédito acionada automaticamente quando o titular do cartão paga menos que o valor total da fatura. O saldo não pago passa a ser financiado pelo banco, com incidência de juros.
Quantos cartões de crédito devo ter?
Não existe um número ideal universal. O ponto de atenção não é a quantidade de cartões, mas sua capacidade de acompanhar todas as faturas e manter o controle sobre o total comprometido em cada uma delas.
10. Conclusão
Cartão de crédito não aumenta sua renda. Ele muda o momento em que você paga. Essa é a ideia que deveria orientar toda decisão de compra feita no cartão: antes de perguntar ‘cabe no limite?’, pergunte ‘cabe no meu orçamento?’.
O método apresentado aqui — renda disponível menos compromissos, definição de um limite pessoal e acompanhamento contínuo da fatura — funciona de forma ainda mais consistente quando conectado ao restante do seu planejamento financeiro. Se você ainda não organizou sua renda mensal, o próximo passo natural é revisar Como organizar o salário: passo a passo para começar hoje e Como Controlar Gastos: o Método Simples para Saber Para Onde Vai o Seu Dinheiro de forma geral, para que o limite do cartão seja sempre consequência do orçamento — nunca o contrário.
Uma Reserva de emergência: quanto guardar e onde deixar odinheiro também ajuda a evitar que imprevistos sejam automaticamente colocados no cartão, reduzindo a chance de entrar no rotativo por falta de alternativa. E antes de pensar em começar a investir, vale garantir que os juros de eventuais dívidas no cartão não estejam consumindo sua capacidade financeira — investir só compensa quando não existe uma dívida cara competindo com o dinheiro que sobra no fim do mês.
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.
Fontes consultadas
Banco Central do Brasil — Resolução CMN nº 5.112, sobre o limite de juros e encargos do crédito rotativo e do parcelamento do saldo devedor da fatura. Verificação indicada no documento original: 19/09/2026.
Banco Central do Brasil — Cartilha sobre cartão de crédito e regras relacionadas ao pagamento da fatura. Verificação indicada no documento original: 19/09/2026.
Idec — orientações ao consumidor sobre cartão de crédito, crédito rotativo e prevenção ao endividamento. Verificação indicada no documento original: 19/09/2026.