
Você assinou um financiamento com uma parcela que cabe no orçamento. Meses depois, o jornal anuncia que o Banco Central mexeu na taxa Selic. A dúvida vem na hora: isso muda a minha parcela? A resposta honesta é: depende do contrato que você assinou.
A taxa Selic é a taxa básica de juros do Brasil e influencia o preço do dinheiro em toda a economia. Em alguns contratos, mexe na parcela quase de imediato. Em outros, só afeta quem assina daqui para frente. E em alguns o efeito é pequeno perto do resto do custo.
Neste guia, você vai entender o que é a taxa Selic, quem a define, quanto ela vale hoje e como ela afeta sua vida. Depois, vamos simular quatro contratos em reais para mostrar o que muda e o que não muda quando a Selic sobe ou cai.
Neste artigo
- O que é a taxa Selic?
- Quem define a taxa Selic e a cada quanto tempo?
- Quanto está a taxa Selic hoje?
- Como a taxa Selic chega ao seu bolso
- Quais contratos mudam com a Selic?
- Exemplos práticos: quatro contratos e a Selic
- Selic alta: quem ganha e quem perde
- E quando a Selic cai?
- O que fazer em cada cenário
- Perguntas frequentes
O que é Selic?
A taxa Selic é a taxa básica de juros da economia brasileira. É o juro de referência que o Banco Central usa para controlar a inflação e que serve de ponto de partida para as outras taxas do país: as que os bancos cobram de você e as que pagam quando você investe.
O nome vem de Sistema Especial de Liquidação e de Custódia, a plataforma em que bancos e governo negociam títulos públicos. Quando um banco tem sobra de dinheiro, pode emprestá-la a outro, com um título do governo como garantia. O juro dessas operações de um dia é a taxa Selic.
| 📌 Conta na Ponta do Lápis explica: o preço do dinheiro no atacado Pense na Selic como o preço do dinheiro no atacado. Os bancos “compram” dinheiro a esse preço e o revendem a você no varejo, com um acréscimo chamado spread: a margem que cobre risco de calote, custos e lucro. Por isso, nenhuma taxa que você paga é igual à Selic. Ela é apenas o piso. |
Selic meta, Selic over e CDI: qual a diferença?
Três nomes aparecem juntos nas notícias, e vale separá-los:
- Selic meta: o número que o Copom anuncia depois de cada reunião. Quando alguém diz que a Selic está em 13,75%, fala da meta.
- Selic over: a taxa efetivamente praticada, no dia a dia, nas operações entre bancos. Fica muito próxima da meta.
- CDI: a taxa dos empréstimos entre bancos sem garantia de títulos públicos. Costuma ficar cerca de 0,10 ponto percentual abaixo da Selic, e por isso CDBs e empréstimos citam o CDI. Na prática, os dois caminham juntos.
Quem define a taxa Selic e a cada quanto tempo?
Quem define a taxa Selic é o Copom, o Comitê de Política Monetária do Banco Central. Ele reúne nove pessoas: o presidente do Banco Central e os oito diretores. O comitê se reúne oito vezes por ano, em intervalos de cerca de 45 dias.
Como o Copom decide?
O Brasil usa o regime de metas de inflação. A meta atual é de 3%, com tolerância de 1,5 ponto percentual para cima ou para baixo, ou seja, de 1,5% a 4,5%. O Banco Central usa a taxa Selic para tentar levar a inflação até esse alvo.
A lógica é simples. Com a inflação acima do alvo, o Copom tende a subir a taxa Selic: o crédito fica mais caro, as pessoas compram menos, a demanda esfria e os preços sobem mais devagar. Com a inflação sob controle, pode reduzir a taxa para estimular o consumo e a atividade.
Na decisão de setembro, o comitê citou o cenário externo incerto, a atividade em moderação gradual, o mercado de trabalho apertado e uma inflação que desacelerou, mas segue acima da meta.
| 📊 Exemplo: o efeito chuveiro Girar o registro do chuveiro não esquenta a água na hora. Se você girar de novo, impaciente, acaba se queimando. Com a taxa Selic é parecido: o efeito leva meses para aparecer por inteiro. Por isso o Banco Central age em passos pequenos, como os de 0,25 ponto percentual. |
Quanto está a taxa Selic hoje?
Em 23 de outubro de 2026, a taxa Selic está em 13,75% ao ano. O valor foi definido em 16 de setembro, quando o Copom reduziu a taxa em 0,25 ponto percentual, de 14% para 13,75%, por unanimidade, segundo a Agência Brasil. Veja o caminho recente:
| Momento | O que aconteceu | Selic ao ano |
|---|---|---|
| Junho de 2025 | Selic sobe a 15%, o maior nível desde 2006 | 15,00% |
| Janeiro de 2026 | Mantida pela quinta reunião seguida | 15,00% |
| 16/09/2026 | Corte de 0,25 ponto percentual, por unanimidade | 13,75% |
| 4/11/2026 | Próxima decisão do Copom | A definir |
Os dados de janeiro vêm do Poder360. A taxa saiu de 15% e entrou em ritmo gradual de queda, mas segue alta. Com a inflação de 4,22% em 12 meses até agosto, o juro real (a taxa Selic descontada a inflação) fica em torno de 9% ao ano. Quem empresta ao governo ou a um banco ganha bem acima da inflação, e quem toma crédito paga caro por isso.
| 💡 Dica prática: confira sempre a fonte oficial A Selic muda a cada reunião, e muitos sites repetem valores antigos. Para conferir o número vigente, consulte a página da taxa Selic no site do Banco Central e o calendário do Copom. |
Como a taxa Selic chega ao seu bolso
A Selic viaja por quatro caminhos até você.
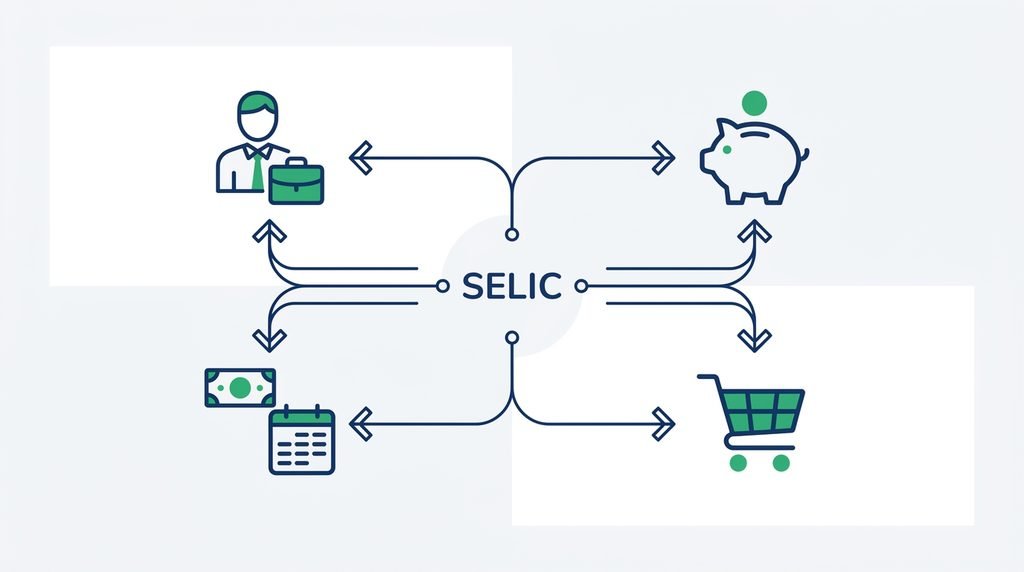
1. Crédito: o caminho mais direto
Quando a taxa Selic sobe, o dinheiro fica mais caro para os bancos, e eles repassam o custo em empréstimos, financiamentos e cartão. Quando cai, o repasse costuma ser mais lento e menos completo, porque cada banco também olha para o risco de calote e para a própria margem.
2. Investimentos: o caminho que paga
Aplicações de renda fixa atreladas à Selic ou ao CDI rendem mais quando a taxa sobe. É o lado “bom” da Selic alta para quem tem dinheiro investido, e veremos isso adiante.
3. Preços: o caminho da inflação
Juros altos esfriam a demanda e ajudam a segurar os preços. Para entender como a inflação corrói o poder de compra, leia O que é inflação: como ela funciona e o que fazer para proteger seu dinheiro.
4. Emprego e renda: o caminho mais lento
Com crédito caro, empresas investem e contratam menos. O efeito é indireto, atrasado e depende de fatores como o cenário externo e as contas públicas. Ninguém prevê com precisão o impacto de uma única decisão do Copom no emprego.
| ✨ Momento Aha!: a Selic é só uma parte do juro que você paga A Selic de 13,75% ao ano equivale a cerca de 1,08% ao mês. Já o rotativo do cartão teve mediana de 15,86% ao mês entre as instituições, de 30/09 a 06/10/2026, segundo dados do Banco Central compilados pelo Creditoscópio. É quase 15 vezes a Selic mensal: o spread faz o grosso do custo do crédito caro. |
Quais contratos mudam com a Selic?
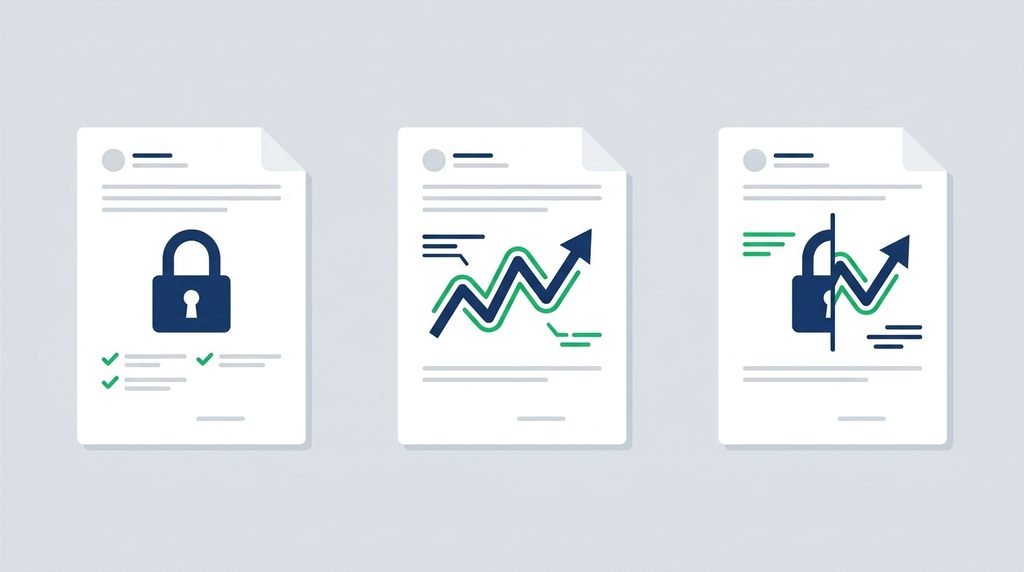
Esta é a pergunta que mais importa: a taxa Selic mexe na minha parcela? Depende de como a taxa do seu contrato foi definida. Existem três formatos principais.
| Tipo de taxa | Como funciona | A Selic altera a parcela? | Exemplos comuns |
|---|---|---|---|
| Prefixada | A taxa é combinada na assinatura e fica fixa | Não. Só afeta contratos novos | Financiamento de veículo e crédito pessoal, em geral |
| Pós-fixada | Indexador (como o CDI) mais um spread fixo | Sim, acompanha o CDI | Capital de giro e empréstimos atrelados ao CDI |
| Híbrida | Parte fixa mais um índice, como a TR | Indireto: muda as ofertas novas | Financiamento imobiliário, em geral |
A tabela mostra uma regra geral. O que vale é o que está escrito no seu contrato.
| ⚠️ Erro comum: “a Selic caiu, então minha parcela vai cair” Só cai se o contrato for pós-fixado ou se você renegociar, portar a dívida para outro banco ou quitar. Em contrato prefixado, a taxa assinada continua valendo, mesmo que a Selic despenque. |
O checklist do contrato: três perguntas antes de assinar
- A taxa é prefixada, pós-fixada ou híbrida? Procure a palavra “indexador”.
- Qual é o custo efetivo total (CET)? Ele inclui tarifas, seguros e tributos, e não só os juros.
- Posso renegociar, portar ou quitar antes do prazo? O Código de Defesa do Consumidor garante a redução proporcional dos juros na quitação antecipada.
Exemplos práticos: quatro contratos e a Selic
Os exemplos abaixo são simulações educativas com valores ilustrativos. As taxas reais variam por banco, perfil, prazo e garantia, e este texto não é oferta de crédito.
Exemplo 1: empréstimo pós-fixado de R$ 30.000 em 24 meses
Imagine um empréstimo a CDI mais 12% ao ano, em 24 parcelas. Para simplificar, o CDI fica constante, igual à Selic menos 0,10 ponto percentual (na vida real, ele varia mês a mês). Veja quatro cenários:
| Selic ao ano | Parcela mensal | Total pago |
|---|---|---|
| 15,00% | R$ 1.608,52 | R$ 38.604,37 |
| 13,75% (hoje) | R$ 1.591,71 | R$ 38.201,15 |
| 11,75% | R$ 1.564,69 | R$ 37.552,48 |
| 9,75% | R$ 1.537,48 | R$ 36.899,46 |
Se a Selic cair de 13,75% para 11,75%, a parcela baixa R$ 27,02 por mês, e o total pago cai R$ 648,67. O efeito é real, porém modesto, porque o spread de 12% ao ano pesa tanto quanto a Selic.
Exemplo 2: financiamento imobiliário de R$ 250.000 em 30 anos
No financiamento imobiliário, a taxa costuma ser fixa em cada contrato, somada à TR (Taxa Referencial), próxima de zero. A Selic entra de outro jeito: quando cai, os bancos tendem a oferecer taxas menores para contratos novos. Veja a simulação no sistema SAC (parcelas decrescentes), sem TR, seguros e tarifas:
| Taxa de juros | Primeira parcela | Juros totais |
|---|---|---|
| 10,5% ao ano | R$ 2.783,23 | R$ 377.026 |
| 11,5% ao ano | R$ 2.972,56 | R$ 411.200 |
| 12,5% ao ano | R$ 3.160,34 | R$ 445.094 |
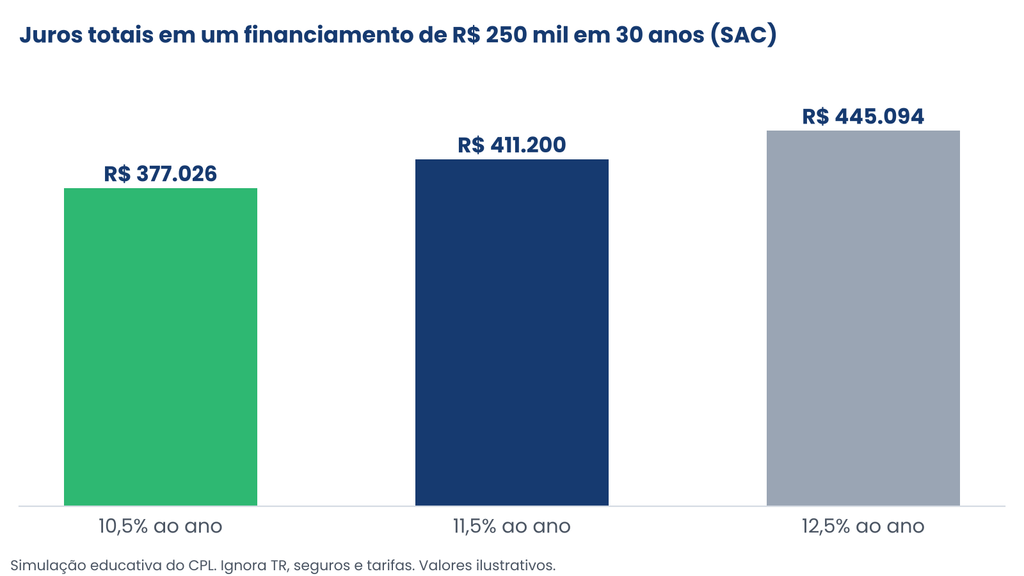
Gráfico: juros totais pagos em um financiamento de R$ 250 mil em 30 anos, em três taxas.
Um ponto percentual a menos reduz a primeira parcela em R$ 189,33 e os juros totais em cerca de R$ 34.174. Nos três cenários, os juros totais superam o valor financiado.
Mas não dá para prever se a taxa vai cair nem quando. Esperar a Selic baixar pode custar mais caro, se o imóvel valorizar ou o ciclo mudar. Compare propostas de vários bancos e, se sua taxa for alta, estude a portabilidade.
Exemplo 3: financiamento de veículo prefixado de R$ 50.000 em 48 meses
Aqui o contrato é prefixado. Com taxa de 1,9% ao mês, a parcela é de R$ 1.597,10 e o total pago, R$ 76.660,79, dos quais R$ 26.660,79 são juros. Se a Selic caísse e o banco oferecesse 1,7% ao mês a quem assina depois, a parcela seria de R$ 1.532,19, e o total, R$ 3.115,46 menor.
E quem já tinha assinado a 1,9%? Continua pagando 1,9%, a menos que renegocie ou porte o financiamento. Já em um cenário de alta, o mesmo carro a 2,1% ao mês custaria R$ 1.663,44 por parcela, R$ 66,34 a mais.
Exemplo 4: cartão de crédito e rotativo
No cartão, a taxa Selic quase não aparece na conta. Com a mediana do rotativo em 15,86% ao mês, uma queda de dois pontos percentuais ao ano na Selic representa menos de 0,2 ponto percentual ao mês. É quase nada diante do juro cobrado.
Existe um teto: pela Resolução CMN 5.112, juros e encargos do rotativo e do parcelamento da fatura não podem passar de 100% do valor da dívida original. Ainda assim, a melhor defesa é não entrar no rotativo. Veja Crédito rotativo e Como sair das dívidas.
Selic alta: quem ganha e quem perde
Uma taxa Selic alta tem dois lados. Perdem quem toma crédito, sobretudo em contratos pós-fixados, e as empresas que dependem de financiamento. O governo também perde, porque a dívida pública fica mais cara. Ganham quem tem dinheiro aplicado em produtos atrelados à taxa.
Veja como os principais investimentos se relacionam com a Selic:
| Investimento | Relação com a Selic | Ponto de atenção |
|---|---|---|
| Tesouro Selic | Rende a Selic, descontados custos e imposto | Título público de baixa oscilação |
| CDB pós-fixado | Paga um percentual do CDI (100% do CDI é quase a Selic) | O percentual contratado importa |
| LCI e LCA | Também pagam um percentual do CDI | Isentas de IR para pessoa física |
| Poupança | 0,5% ao mês mais TR, com Selic acima de 8,5% ao ano | Rende bem menos que a Selic |
| Prefixados e IPCA+ | O preço de mercado cai quando os juros sobem | Risco se vender antes do vencimento |
Considere R$ 10.000 por 12 meses em um CDB de 100% do CDI, com a Selic constante em 13,75% (CDI de 13,65%). O ganho bruto seria de R$ 1.365. Com imposto de renda de 17,5% (alíquota para prazos de 361 a 720 dias), o líquido fica em cerca de R$ 1.126. Na poupança, os mesmos R$ 10.000 renderiam cerca de R$ 617 no ano, sem contar a TR e isentos de IR.
| 💡 Dica prática: entenda cada produto antes de escolher Se você está começando e quer comparar Tesouro Selic, CDB e poupança do zero, com simulação e passo a passo, leia nosso guia como começar a investir. |
| ⚠️ Erro comum: achar que Selic alta é sempre boa para o investidor Juros altos pagam bem na renda fixa, mas pressionam o preço de ações e de títulos prefixados. Além disso, a Selic pode cair, e um CDB com percentual baixo do CDI rende menos do que parece. Compare sempre o retorno líquido e o prazo. |
Este conteúdo é educativo. Não é recomendação de investimento, e rentabilidade passada não garante resultado futuro.
E quando a Selic cai?
Com a taxa Selic em queda, o crédito tende a ficar mais barato para quem contrata depois, e os investimentos pós-fixados rendem menos. Há um risco: se o estímulo exagerar, a inflação volta a subir, e o Banco Central reverte o caminho. Por isso, a queda dos juros não é “boa” nem “ruim” em si. Depende de onde você está.
O que fazer em cada cenário
Em vez de adivinhar o próximo movimento do Copom, ajuste suas decisões ao seu contrato e ao seu objetivo.
Se você tem dívidas
- Liste cada dívida e identifique se a taxa é prefixada, pós-fixada ou híbrida.
- Priorize quitar as mais caras, como rotativo e cheque especial.
- Pesquise a portabilidade se sua taxa estiver bem acima das ofertas atuais.
Se você investe
- Mantenha a reserva de emergência em produtos de liquidez diária atrelados à Selic ou ao CDI.
- Compare o retorno líquido de impostos, e não só a taxa anunciada.
Se você vai financiar nos próximos meses
- Simule em pelo menos três instituições e compare o CET.
- Não adie uma compra necessária só na expectativa de queda da Selic.
Perguntas frequentes sobre a taxa Selic
A Selic baixa derruba a parcela do meu financiamento?
Só se o contrato for pós-fixado. Em contratos prefixados, a parcela segue igual. A queda da Selic costuma beneficiar quem contrata depois dela ou quem renegocia a dívida.
Qual a diferença entre Selic e CDI?
A Selic é a taxa básica definida pelo Copom. O CDI é a taxa dos empréstimos entre bancos e costuma ficar cerca de 0,10 ponto percentual abaixo dela. Por isso, os dois se movem juntos.
Por que o Banco Central aumenta a Selic para combater a inflação?
Porque juros mais altos encarecem o crédito e desestimulam o consumo. Com menos demanda, os preços sobem mais devagar.
A poupança vale a pena com a taxa Selic alta?
Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais TR, bem menos que o Tesouro Selic ou um CDB de 100% do CDI. Ela tem a vantagem da simplicidade e da isenção de IR.
Conclusão: a Selic importa, mas o seu contrato importa mais
A taxa Selic é o termômetro dos juros no Brasil. Ela influencia crédito, investimentos e preços, mas o efeito no seu bolso depende do tipo de contrato, do spread e do seu perfil. Hoje, em 13,75% ao ano, a taxa Selic ainda é alta, e o ritmo de queda dependerá da inflação e do cenário externo.
O próximo passo é prático: abra seus contratos, identifique o tipo de taxa de cada um e anote o que pode ser renegociado. Se você tem dinheiro parado, veja onde ele pode render com segurança em Como Começar a Investir. E, para ver como a inflação se conecta com tudo isso, leia O que é inflação.
Fontes consultadas: Agência Brasil, Poder360, B3 (Bora Investir), Banco Central do Brasil e Creditoscópio.
| ✏️ Conta na Ponta do Lápis Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje. |