
Você já organizou o salário, aprendeu a montar um orçamento mensal, colocou as dívidas em dia e construiu sua reserva de emergência. Mas o dinheiro que sobra no fim do mês continua parado na poupança, rendendo pouco, e toda vez que você pensa em investir, a mesma dúvida aparece: por onde começar?
Você não está sozinho. Aprender como começar a investir é um dos passos mais importantes — e mais adiados — da vida financeira de qualquer pessoa. A sensação de que investir é “coisa para quem entende de números” ou “para quem já tem muito dinheiro” afasta milhões de brasileiros de uma decisão simples: fazer o dinheiro trabalhar a favor deles, em vez de deixá-lo perder valor parado.
Neste guia, você vai aprender, passo a passo, como dar os primeiros passos como investidor: qual é o seu perfil de investidor, quais produtos existem para quem está começando do zero, quanto dinheiro é realmente preciso para dar o primeiro passo e como evitar os erros mais comuns de quem investe pela primeira vez. O objetivo não é transformar você em um especialista de mercado financeiro em poucos minutos, mas dar clareza suficiente para que você tome sua primeira decisão com segurança.
Neste artigo, você vai encontrar:
- Por que aprender a investir é tão importante quanto guardar dinheiro
- Os 3 pré-requisitos antes de investir seu primeiro real
- Qual é o seu perfil de investidor
- Renda fixa e renda variável: a diferença que muda tudo
- Onde investir seu primeiro real: os produtos mais indicados para iniciantes
- Quanto dinheiro você precisa para começar a investir
- Como escolher uma corretora de investimentos confiável
- Passo a passo prático para começar hoje
- Imposto de renda sobre investimentos
- Erros comuns de quem está começando
- Checklist e perguntas frequentes
⚠️ Aviso: este conteúdo é educativo e não constitui recomendação individual de investimento. Antes de aplicar, considere seu perfil, objetivo, prazo, liquidez, riscos, custos e tributação do produto.
Por que aprender a investir é tão importante quanto guardar dinheiro
Guardar dinheiro é o primeiro passo. Investir é o que faz esse dinheiro continuar valendo a mesma coisa — ou mais — no futuro. Isso acontece por causa da inflação: o aumento geral dos preços que faz com que R$ 100 hoje comprem menos daqui a um ano. Se o seu dinheiro fica parado, ele perde poder de compra silenciosamente, mesmo que o número na tela continue igual.
É aqui que entra o conceito mais importante de todo investidor iniciante: os juros compostos. Diferente dos juros simples, que incidem sempre sobre o valor inicial, os juros compostos incidem sobre o valor total acumulado — incluindo os juros que você já recebeu antes. Na prática, isso significa que o seu dinheiro passa a “gerar filhotes”, e esses filhotes também passam a render.
| 📌 Conta na Ponta do Lápis explicaJuros compostos são os juros que incidem sobre o valor investido somado aos rendimentos já obtidos anteriormente. É por isso que, quanto mais cedo você começa a investir, maior tende a ser o efeito acumulado ao longo do tempo — mesmo com valores pequenos no início. |
Isso não significa que investir seja uma corrida contra o tempo cheia de ansiedade. Significa apenas que adiar essa decisão indefinidamente tem um custo — o chamado custo de oportunidade. Cada mês que o dinheiro fica parado em uma conta que rende pouco ou nada é um mês em que ele deixou de trabalhar para você.
A boa notícia é que começar a investir não exige fortuna, nem diploma em economia. Exige organização, paciência e informação confiável — que é exatamente o que você vai encontrar nas próximas seções.
Antes de investir: os 3 pré-requisitos que você não pode pular
Antes de escolher onde investir dinheiro, existem três bases que precisam estar organizadas. Pular essa etapa é um dos erros mais comuns — e mais caros — de quem está começando.
1. Reserva de emergência formada
A reserva de emergência é o seu colchão de segurança para imprevistos — perda de renda, problemas de saúde, conserto urgente do carro. Sem ela, qualquer imprevisto pode obrigar você a resgatar investimentos no pior momento possível, às vezes com prejuízo. Se você ainda não tem essa reserva organizada, o primeiro passo é conferir nosso guia completo: Como criar uma reserva de emergência do zero.
2. Dívidas caras em dia
Não faz sentido buscar um investimento que rende 1% ao mês enquanto uma dívida de cartão de crédito cobra 10% ou 15% ao mês. Antes de investir, quite ou renegocie dívidas caras. Veja o passo a passo em Como sair das dívidas.
3. Um objetivo financeiro claro
Investir sem objetivo é como sair de carro sem saber o destino: você até anda, mas não sabe se está no caminho certo. Defina se o seu objetivo é de curto prazo (viagem, troca de celular), médio prazo (entrada de um imóvel, um curso) ou longo prazo (aposentadoria, independência financeira). O prazo do objetivo influencia diretamente qual tipo de investimento faz mais sentido para você.
| ⚠ Erro comumComeçar a investir em produtos de longo prazo ou de maior risco sem ter reserva de emergência formada. Se surgir um imprevisto, a pessoa pode ser obrigada a resgatar o investimento no momento errado, perdendo rentabilidade ou até parte do valor aplicado. |
Qual é o seu perfil de investidor?
Antes de indicar qualquer produto, toda corretora de investimentos regulamentada pela Comissão de Valores Mobiliários (CVM) aplica um questionário chamado análise do perfil do investidor (ou suitability). Esse questionário existe para proteger você: ele identifica sua tolerância ao risco, seus objetivos e seu horizonte de tempo, evitando que alguém conservador seja direcionado a produtos muito arriscados para o seu momento de vida.
De forma geral, os perfis de investidor se dividem em três grupos:
Conservador
Prioriza a segurança acima da rentabilidade. Prefere não ver o valor investido oscilar e costuma se sentir desconfortável com qualquer risco de perda, mesmo temporária. Produtos de renda fixa de baixo risco tendem a ser mais adequados para esse perfil.
Moderado
Aceita alguma oscilação em busca de uma rentabilidade um pouco maior, mas ainda prioriza a proteção do capital investido. Costuma combinar renda fixa com uma pequena parcela de renda variável.
Arrojado
Tem maior tolerância a oscilações e prazos mais longos para recuperar eventuais perdas temporárias, em busca de uma rentabilidade potencialmente maior no longo prazo. Costuma destinar uma parcela relevante da carteira a renda variável.
| Perfil | Prioridade | Tolerância a oscilações | Produtos mais indicados |
|---|---|---|---|
| Conservador | Segurança do capital | Baixa | Tesouro Selic, CDB, poupança |
| Moderado | Equilíbrio | Média | Renda fixa + fundos multimercado |
| Arrojado | Rentabilidade no longo prazo | Alta | Ações, fundos imobiliários, renda variável |
Não existe perfil melhor ou pior — existe o perfil que reflete a sua realidade, seus objetivos e o quanto você consegue dormir tranquilo sabendo onde seu dinheiro está aplicado. E esse perfil pode (e deve) ser reavaliado ao longo do tempo.
Renda fixa e renda variável: entenda a diferença antes de escolher onde investir dinheiro
O que é renda fixa
Na renda fixa, as regras de rentabilidade são conhecidas no momento da aplicação — por isso o nome. Você sabe, desde o início, como o rendimento será calculado: pode ser prefixado (uma taxa fixa definida na contratação), pós-fixado (atrelado a um indicador, como o CDI) ou híbrido (uma taxa fixa somada à inflação, como no Tesouro IPCA+). É a porta de entrada mais comum para quem está aprendendo como investir do zero.
O que é renda variável
Na renda variável, o valor do investimento oscila conforme o mercado, e não há como saber, no momento da compra, qual será o resultado final. Ações, fundos imobiliários (FIIs) e fundos de ações são exemplos de renda variável. O potencial de rentabilidade tende a ser maior no longo prazo, mas o risco de oscilações — inclusive perdas — também é maior, especialmente no curto prazo.
| 📊 ExemploImagine dois amigos investindo R$ 1.000 no mesmo mês. Um aplica em Tesouro Selic (renda fixa) e sabe, desde o início, que seu dinheiro vai acompanhar a taxa básica de juros. O outro compra ações de uma empresa (renda variável): o valor pode subir mais do que o Tesouro Selic em um bom ano, mas também pode cair no curto prazo, dependendo do desempenho da empresa e do humor do mercado. |
Nenhuma das duas opções é “errada”. A escolha depende do seu perfil de investidor, do prazo do seu objetivo e de quanto dinheiro você já tem investido em segurança antes de assumir mais risco.
Onde investir seu primeiro real: os investimentos mais indicados para quem está começando do zero
Para quem está dando os primeiros passos, a recomendação mais comum entre educadores financeiros é começar pela renda fixa, priorizando produtos simples, líquidos (fáceis de resgatar) e de baixo risco. Conheça os principais:
Tesouro Selic
título público federal é garantido pelo próprio governo federal. Acompanha a taxa Selic, tem liquidez diária e, desde novembro de 2024, pode ser comprado sem valor mínimo de aplicação. É uma das portas de entrada mais indicadas para quem está começando, inclusive para guardar a reserva de emergência. Saiba mais no portal oficial do Tesouro Direto.
CDB (Certificado de Depósito Bancário)
É um empréstimo que você faz a um banco em troca de uma remuneração — geralmente um percentual do CDI (indicador que costuma andar próximo da Selic). Muitos CDBs contam com a garantia do Fundo Garantidor de Créditos (FGC) até o limite de R$ 250 mil por CPF, por instituição. Existem opções com liquidez diária e outras com prazos mais longos, geralmente com rentabilidade um pouco maior.
LCI e LCA
A Letra de Crédito Imobiliário e a Letra de Crédito do Agronegócio funcionam de forma parecida com o CDB, com a vantagem de serem isentas de Imposto de Renda para pessoa física. Em compensação, costumam exigir prazos mínimos de carência antes do resgate.
Tesouro IPCA+
Título público que paga uma taxa fixa somada à variação da inflação (IPCA). É indicado para objetivos de médio e longo prazo, como aposentadoria, já que protege o poder de compra do dinheiro ao longo dos anos. Costuma ter maior oscilação de preço no curto prazo caso o título seja resgatado antes do vencimento.
Fundos de investimento
Reúnem o dinheiro de vários investidores para que um gestor profissional aplique em diferentes ativos, conforme a estratégia do fundo. É uma alternativa para quem prefere delegar as decisões de investimento, mas exige atenção às taxas cobradas, que podem reduzir a rentabilidade líquida.
Ações e fundos imobiliários
Fazem parte da renda variável e costumam ser indicados para quem já tem reserva de emergência formada, dívidas em dia e um horizonte de longo prazo. Exigem mais estudo antes da primeira compra e tolerância a oscilações no valor investido.
| 💡 Momento Aha!Você não precisa escolher um único investimento para sempre. É perfeitamente possível — e recomendado — combinar produtos diferentes conforme o objetivo de cada parte do seu dinheiro: uma parte em Tesouro Selic para a reserva de emergência, outra em Tesouro IPCA+ pensando na aposentadoria, por exemplo. Isso se chama diversificação, e é uma das formas mais simples de reduzir riscos. |
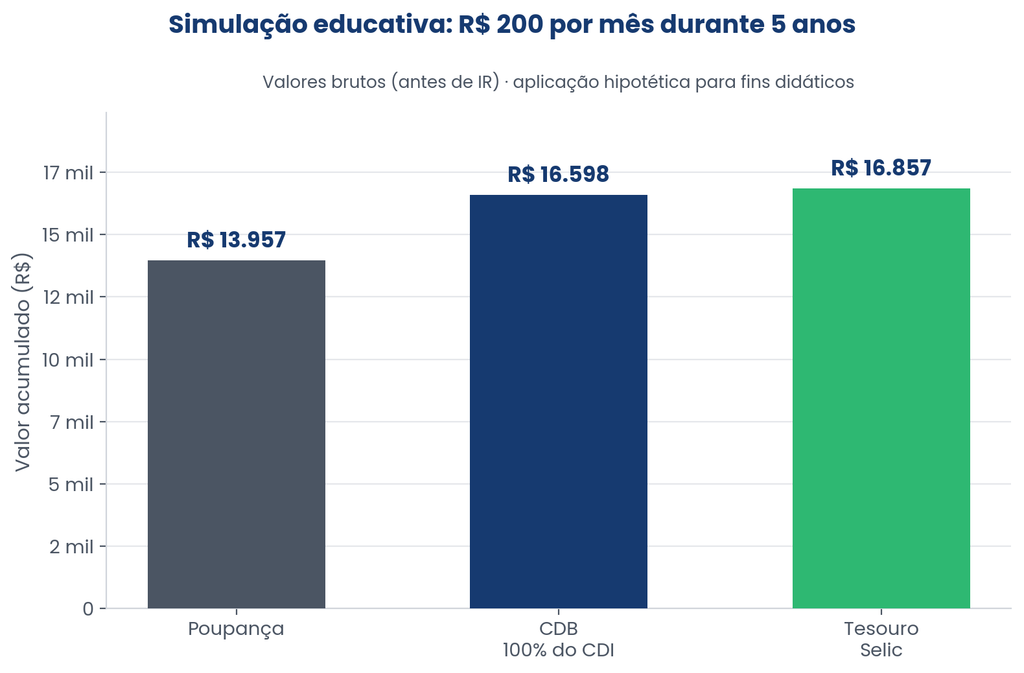
Simulação educativa com aportes de R$ 200 por mês, valores brutos (antes de IR) e taxas aproximadas de cada modalidade. Rentabilidade passada não garante resultados futuros; use apenas como referência didática.
Quanto dinheiro você precisa para começar a investir
Um dos maiores mitos sobre investir é que é preciso ter muito dinheiro para começar. Na prática, a barreira de entrada está cada vez menor:
- Tesouro Direto: desde novembro de 2024, não existe mais valor mínimo de aplicação — é possível investir frações de um título.
- CDB: muitas corretoras oferecem opções a partir de R$ 1.
- Fundos de investimento: valores mínimos variam bastante, mas há opções acessíveis a partir de valores baixos.
- Ações e fundos imobiliários: o valor mínimo é o preço de uma cota ou ação, que pode variar de poucos reais a algumas centenas de reais.
| 💡 Dica práticaComece com o valor que sobra depois de separar suas despesas essenciais e a reserva de emergência — mesmo que seja pequeno. O hábito de investir regularmente costuma ter mais impacto no longo prazo do que o valor da primeira aplicação. |
Como escolher uma corretora de investimentos confiável
A corretora é a instituição que intermedia a compra e venda dos seus investimentos. Antes de abrir conta em qualquer uma, verifique:
- Se é registrada e autorizada a funcionar pela CVM e pelo Banco Central.
- Se participa do Fundo Garantidor de Créditos (FGC), no caso de produtos cobertos por essa garantia.
- A reputação da instituição em canais independentes de avaliação de clientes.
- As taxas cobradas: custódia, corretagem e taxa de administração de fundos, quando houver.
- A qualidade do aplicativo e do suporte ao cliente, já que você vai usá-los com frequência.
Para consultar informações oficiais sobre corretoras e educação financeira, o Portal do Investidor da CVM é uma referência gratuita e confiável.
| 💡 Dica práticaHoje, a maior parte das grandes corretoras não cobra taxa de corretagem para investir em Tesouro Direto, ações e fundos imobiliários. Compare pelo menos duas ou três opções antes de decidir onde abrir sua conta. |
Passo a passo prático para começar a investir hoje
- Organize as finanças de base: orçamento em dia, dívidas caras quitadas e reserva de emergência formada.
- Defina seu objetivo financeiro e o prazo para alcançá-lo (curto, médio ou longo prazo).
- Escolha uma corretora regulamentada pela CVM e abra sua conta — o processo costuma ser 100% digital.
- Responda ao questionário de perfil do investidor com sinceridade, sem tentar “parecer” mais arrojado do que realmente é.
- Transfira o valor que você definiu investir, sem comprometer despesas essenciais.
- Escolha seu primeiro produto com base no seu perfil e no prazo do objetivo — o Tesouro Selic costuma ser uma porta de entrada segura.
- Acompanhe seus investimentos periodicamente, sem obsessão diária, e reavalie conforme seus objetivos evoluem.
Imposto de renda sobre investimentos: o que você precisa saber
A maioria dos investimentos de renda fixa segue a chamada tabela regressiva de Imposto de Renda: quanto mais tempo o dinheiro fica aplicado, menor é a alíquota cobrada sobre o rendimento no resgate.
| Prazo da aplicação | Alíquota de IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Algumas exceções importantes: a poupança é isenta de Imposto de Renda para pessoa física, assim como LCI e LCA. Já os rendimentos mensais de fundos imobiliários costumam ser isentos de IR para pessoa física, desde que atendidas regras específicas de negociação em bolsa. Já operações com ações têm regras próprias de tributação, com isenção para vendas mensais de ações à vista até determinado limite.
| ⚠ Erro comumDeixar de considerar o Imposto de Renda ao comparar rentabilidades entre produtos diferentes. Um CDB com rendimento bruto maior pode render menos, na prática, do que uma LCI isenta de IR, dependendo do prazo. As regras tributárias podem mudar — em caso de dúvida sobre a sua situação específica, consulte um contador. |
Erros comuns de quem está começando a investir
- Investir antes de formar a reserva de emergência.
- Seguir “dicas quentes” de redes sociais sem entender o produto.
- Concentrar todo o dinheiro em um único investimento.
- Resgatar no primeiro sinal de oscilação, transformando uma perda temporária em perda definitiva.
- Ignorar taxas e impostos na hora de comparar rentabilidades.
- Escolher produtos apenas pela indicação de terceiros, sem verificar se combinam com o próprio perfil e objetivo.
Investir é uma jornada de longo prazo. Errar faz parte do aprendizado — o importante é errar pequeno, com valores que não comprometam sua estabilidade financeira, e aprender com cada decisão.
Checklist antes de investir seu primeiro real
☐ Tenho reserva de emergência formada?
☐ Minhas dívidas caras estão quitadas ou em dia?
☐ Tenho um objetivo financeiro claro e um prazo definido?
☐ Já respondi ao questionário de perfil do investidor?
☐ Escolhi uma corretora regulamentada pela CVM?
☐ Entendo a diferença entre renda fixa e renda variável?
☐ Sei quais taxas e impostos incidem sobre o produto escolhido?
☐ Estou investindo um valor que não compromete minhas despesas essenciais?
Perguntas frequentes sobre como começar a investir
1. Qual o valor mínimo para começar a investir?
Depende do produto. O Tesouro Direto não exige valor mínimo desde novembro de 2024, e muitos CDBs aceitam aplicações a partir de R$ 1. O mais importante é começar com o que cabe no seu orçamento, sem comprometer despesas essenciais.
2. Investir é seguro ou posso perder tudo o que tenho?
O risco varia conforme o produto. Investimentos como Tesouro Selic e CDBs cobertos pelo FGC têm risco baixo, mas não nulo. Produtos de renda variável, como ações, envolvem maior risco de oscilação. Diversificar e respeitar o próprio perfil de investidor ajuda a reduzir riscos, mas nenhum investimento é 100% livre de risco.
3. É melhor investir sozinho ou com ajuda de um assessor?
Ambos os caminhos são possíveis. Um assessor de investimentos ou consultor financeiro certificado pode ajudar a organizar a estratégia, especialmente no início. Se optar por investir sozinho, priorize fontes oficiais e confiáveis de informação antes de tomar decisões.
4. Poupança ainda vale a pena?
A poupança é simples e isenta de Imposto de Renda, mas costuma render menos do que outras opções de renda fixa com risco semelhante, como o Tesouro Selic e CDBs com boa remuneração. Ela pode fazer sentido para reservas de curtíssimo prazo, mas vale comparar com outras alternativas de baixo risco.
5. Preciso saber matemática avançada para investir?
Não. O básico necessário é entender conceitos como juros compostos, prazos e liquidez — todos explicados de forma simples neste guia. Ferramentas e simuladores das próprias corretoras e do Tesouro Direto ajudam a visualizar os cálculos.
6. Qual a diferença entre CDI e Selic?
A Selic é a taxa básica de juros da economia, definida pelo Banco Central. O CDI é um indicador do mercado interbancário que costuma acompanhar a Selic de perto. Muitos investimentos de renda fixa usam o percentual do CDI como referência de rentabilidade.
7. Posso perder dinheiro no Tesouro Direto?
Se o título for mantido até o vencimento, o investidor recebe a rentabilidade contratada. Porém, caso o resgate ocorra antes do vencimento, o preço de venda pode ser menor do que o valor investido, especialmente em títulos prefixados ou atrelados à inflação, devido à variação nos preços de mercado.
8. Com que frequência devo acompanhar meus investimentos?
Não é necessário acompanhar diariamente — isso costuma gerar ansiedade e decisões precipitadas. Uma revisão mensal ou trimestral, alinhada aos seus objetivos, costuma ser suficiente para a maioria dos investidores iniciantes.
Conclusão: o primeiro passo é o mais importante
Aprender como começar a investir não é sobre encontrar a fórmula perfeita ou acertar sempre. É sobre dar o primeiro passo com informação, respeitando seu perfil, seu objetivo e o tempo que você tem disponível. Com reserva de emergência formada, dívidas em dia e um objetivo claro, você já está pronto para escolher seu primeiro investimento — mesmo que seja um valor pequeno.
Se você ainda não organizou as etapas anteriores dessa jornada, vale revisar os guias Como organizar o salário: passo a passo para começar hoje, Como montar um orçamento mensal: 10 passos para organizar seu dinheiro e Reserva de emergência: quanto guardar e onde deixar o dinheiro antes de dar o próximo passo.
| 👉 Continue aprendendo Agora que você sabe como começar a investir, o próximo passo é colocar em prática: abra sua conta em uma corretora regulamentada, responda ao questionário de perfil do investidor e comece com o valor que fizer sentido para o seu momento. Explore também os outros artigos do Conta na Ponta do Lápis para continuar organizando sua vida financeira de ponta a ponta. |
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.
Fontes e referências