
Você abriu a fatura, viu o valor total e pensou: “neste mês eu pago só uma parte”. Parece uma decisão simples. Mas, no instante em que o pagamento fica abaixo do total, um mecanismo é acionado sem pedir a sua autorização: o crédito rotativo.
Ele existe para resolver um aperto pontual e foi desenhado para durar pouco. É justamente aí que muita gente se perde. Neste guia, você vai entender o que é o crédito rotativo, o que acontece do primeiro ao trigésimo dia, até onde a lei limita a cobrança, quanto isso custa em reais e como sair dele sem cair em outra armadilha.
Um aviso de escopo: aqui falamos do rotativo em si. Se a sua dúvida é sobre pagar apenas o valor mínimo, temos um artigo exclusivo: Pagamento mínimo do cartão de crédito: como funciona, quanto custa e o que fazer no lugar
| 📋 Resumo rápido O que é: um empréstimo automático acionado quando você paga menos que o total da fatura. Quanto dura: cerca de 30 dias; depois, o banco deve oferecer outra forma de pagar. Quanto pode custar: juros e encargos limitados ao valor original da dívida (teto de 100%). Como sair: procurar o banco antes do vencimento, comparar pelo CET e escolher uma parcela que caiba no orçamento. |
Neste artigo
- O que é crédito rotativo
- Como você entra no rotativo
- O relógio de 30 dias
- O teto de 100% nos juros
- Quanto custa na prática
- Rotativo, parcelamento ou empréstimo
- Como sair do rotativo
- Como não voltar
- Perguntas frequentes
O que é crédito rotativo?
Crédito rotativo é um empréstimo automático que o banco concede quando você paga menos do que o valor total da fatura do cartão. A parte não paga não desaparece: ela vira dívida, e sobre ela passam a incidir juros e encargos.
Pense assim: o cartão é um empréstimo de curtíssimo prazo, sem juros, desde que você devolva tudo no vencimento. O rotativo é o que acontece quando você devolve só um pedaço. O banco “empresta” o resto, mas cobra caro por isso.
Por que ele é tão caro? Porque é um crédito sem garantia, liberado na hora e sem análise específica do seu caso. Os bancos costumam apontar o risco de inadimplência como justificativa, enquanto entidades de defesa do consumidor criticam o custo. Seja qual for o lado, o efeito para você é o mesmo: o rotativo é uma das formas mais caras de ficar devendo.
| 📌 Conta na Ponta do Lápis explicaCrédito rotativo: linha de crédito ligada ao cartão, acionada quando a fatura não é paga por inteiro. Pelas regras do Banco Central, ele deve durar cerca de 30 dias, até o vencimento da fatura seguinte. |
Como você entra no rotativo (muitas vezes sem perceber)
Você não precisa pedir o rotativo. Ele é uma consequência automática de pagar menos que o total. Os caminhos mais comuns são:
- Pagar uma parte da fatura. Fatura de R$ 1.000 e pagamento de R$ 600: os R$ 400 restantes entram no rotativo.
- Pagar o valor mínimo. É uma forma de pagar parcialmente, e o restante vai para o rotativo. Explicamos os detalhes no artigo sobre Pagamento mínimo do cartão de crédito: como funciona, quanto custa e o que fazer no lugar
- Pagar depois do vencimento. Além do rotativo, podem incidir multa e juros de mora, conforme o contrato.
| ⚠ Erro comum Achar que pagar o mínimo é “ficar em dia” e pronto. Você evita a inadimplência imediata, mas o restante já está gerando juros no rotativo. |
O relógio de 30 dias: o que acontece do dia 0 ao dia 31
O rotativo tem prazo de validade. Entender essa linha do tempo é o que separa um susto controlável de uma bola de neve.
| Momento | O que acontece |
|---|---|
| Vencimento (dia 0) | Você paga menos que o total. O saldo restante entra no rotativo. |
| Dias 1 a 30 | Juros e encargos incidem sobre o saldo. Compras novas seguem para a próxima fatura. |
| Próxima fatura | Chega somando o saldo do rotativo, os juros e as compras novas. |
| Novo vencimento | Se você pagar tudo, a dívida acaba. Se não, o rotativo não pode continuar. |
| Dia 31 em diante | O banco deve oferecer outra forma de pagamento, em geral o parcelamento da fatura, com juros menores. |
| 📊 Exemplo: a sua próxima fatura Você pagou R$ 600 de uma fatura de R$ 1.000. No mês seguinte, gastou R$ 300 em compras novas.A fatura seguinte chega com R$ 400 do saldo antigo, cerca de R$ 53 de juros (na simulação deste artigo) e R$ 300 de compras novas: aproximadamente R$ 753.Perceba o efeito: você pagou R$ 600 e, mesmo assim, a nova fatura é maior do que a metade da anterior, porque a dívida antiga não sumiu. |
Esse último ponto merece destaque: o rotativo não se estende indefinidamente. Depois do prazo, a dívida migra para o parcelamento (ou outra opção oferecida pelo banco). A taxa costuma ser menor, mas continua alta.
| 💡 Dica prática Anote a data do vencimento seguinte. Ela é o seu prazo final para decidir entre pagar tudo ou negociar com calma, antes que o banco decida por você. |
Existe limite para os juros? O teto de 100%
Sim. Desde janeiro de 2024, a soma de juros e encargos cobrados no rotativo e no parcelamento da fatura não pode ultrapassar o valor original da dívida. É o que determinam a Lei nº 14.690/2023 (Planalto) e a .Resolução CMN nº 5.112 (Banco Central) Na prática: se você deixou R$ 100 sem pagar, o total de juros e encargos fica limitado a R$ 100.
O teto vale mesmo que a dívida dure anos e se aplica tanto ao rotativo quanto ao parcelamento da fatura. Mesmo assim, o rotativo segue entre as linhas de crédito mais caras do mercado.
| 🧠 Momento Aha! Por que o Banco Central mostra 444,9% ao ano? Em agosto de 2026, o Banco Central divulgou juro médio do rotativo de 444,9% ao ano, segundo a imprensa. Parece contradizer o teto de 100%, mas não contradiz. Esse número é um registro estatístico: ele converte a taxa mensal em anual, como se a dívida durasse 12 meses. Como o rotativo dura cerca de 30 dias e o total de juros tem limite, o custo real é bem diferente. Serve para acompanhar a tendência dos juros, não para prever quanto você vai pagar. |
Rotativo regular e não regular: por que as taxas variam
Nas estatísticas, o Banco Central separa o rotativo em dois grupos. O regular reúne as faturas em que o cliente pagou ao menos o valor mínimo. O não regular reúne os casos em que nem isso foi pago ou houve atraso. As médias costumam ser diferentes entre os grupos, e a taxa total que aparece nas notícias é uma combinação dos dois. Por isso, o número divulgado nunca é a taxa que o seu banco necessariamente cobra de você.
| ⚠ Erro comum Pensar: “tem teto, então posso deixar para depois”. O teto limita o pior cenário, mas 100% de juros ainda significa dobrar a dívida. Ele é um airbag, não um incentivo. |
Quanto custa na prática? Uma simulação com R$ 400
Imagine uma fatura de R$ 1.000 em que você paga R$ 600 e deixa R$ 400 para depois. Para simular, usamos taxas hipotéticas, derivadas das médias do Banco Central: cerca de 13,2% ao mês no rotativo e 9,3% ao mês no parcelamento. Não incluímos IOF, multa nem juros de mora.
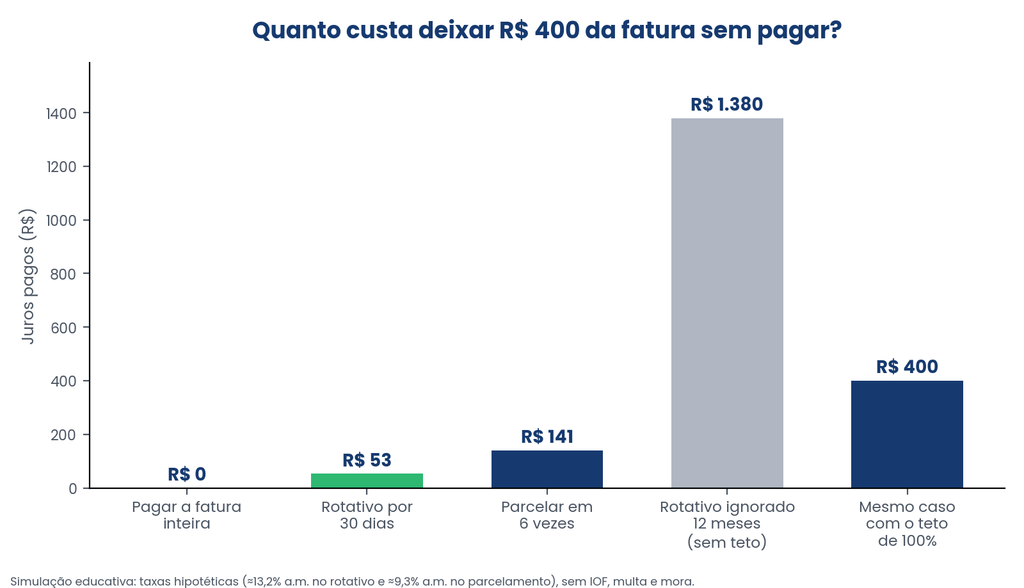
“Simulação ilustrativa — não representa necessariamente a taxa oferecida pelo seu banco.”
Os resultados mostram o que realmente pesa:
- Rotativo por 30 dias e quitar tudo depois: cerca de R$ 53 de juros.
- Parcelar os R$ 400 em 6 vezes: cerca de R$ 141 de juros, com parcelas de R$ 90.
- Rotativo rodando por 12 meses, sem teto: R$ 1.380 de juros, mais de três vezes a dívida.
- O mesmo caso, com o teto: R$ 400 de juros.
Esse cenário de 12 meses não deveria ocorrer na prática, por causa do prazo de 30 dias e do teto. Ele serve para mostrar o efeito do tempo. R$ 53 é um custo duro, mas administrável. O que destrói o orçamento é deixar a dívida correr.
Esse cenário é apenas matemático e não representa o funcionamento atual do rotativo, que possui limite temporal e teto legal.
Rotativo, parcelamento da fatura ou empréstimo: qual escolher?
Quando não dá para pagar a fatura inteira, você tem mais de uma saída. Elas não custam o mesmo:
| Opção | Como funciona | Quando faz sentido |
|---|---|---|
| Rotativo | Automático, por cerca de 30 dias | Só se você for quitar tudo na próxima fatura |
| Parcelamento da fatura | Divide o saldo em parcelas fixas, com taxa em geral menor | Quando não quita em um mês e a parcela cabe no orçamento |
| Empréstimo pessoal ou consignado | Contrato à parte, usado para quitar a fatura | Quando o custo total for claramente menor |
| Portabilidade do saldo | Leva a dívida do cartão para outro banco, sem cobrança pela troca | Quando outra instituição oferece proposta melhor |
Compare sempre o Custo Efetivo Total (CET), que reúne juros, tarifas e impostos, e não apenas a taxa mensal. A portabilidade do saldo devedor do cartão é um direito previsto em lei e não pode ser cobrada pelo banco de origem.
Quando o rotativo pode ser uma solução temporária?
Há uma situação em que ele pode ser o mal menor: você tem uma entrada de dinheiro certa e próxima, como um pagamento que cai em poucos dias, e vai quitar tudo na fatura seguinte. Nesse caso, o custo de um mês pode ser menor do que o de contratar outra linha. A palavra-chave é certa: se há dúvida de que o dinheiro virá, o risco de a dívida passar do prazo é grande, e aí o parcelamento tende a ser mais seguro.
Como sair do rotativo: passo a passo
- Descubra o tamanho real da dívida. Abra a fatura e veja saldo, juros e encargos separadamente.
- Procure o banco antes do vencimento. Peça as opções de parcelamento e a simulação com o CET.
- Compare alternativas. Veja empréstimo pessoal, consignado (se você tiver acesso) e portabilidade.
- Escolha a parcela que cabe. Use o seu orçamento como régua, como ensinamos em Como montar um orçamento mensal: 10 passos para organizar seu dinheiro
- Pare de alimentar a dívida. Enquanto quita, evite novas compras no crédito.
Se a dívida do cartão faz parte de um quadro maior, siga também o roteiro de Como sair das dívidas: passo a passo para recuperar o controle financeiro
| 💡 Dica prática Se o banco oferecer algo que você não entendeu, peça a simulação por escrito. Em caso de cobrança diferente do combinado, registre reclamação no banco e no Consumidor.gov.br. |
Sinais de que o rotativo virou hábito
Usar o rotativo uma vez por imprevisto é uma coisa. Repetir o movimento mês após mês é outra. Preste atenção se:
- você paga apenas parte da fatura há dois meses seguidos;
- o valor da fatura já é maior do que a sobra do seu salário;
- o cartão paga mercado, contas básicas ou outras faturas;
- você já parcelou a fatura mais de uma vez para “respirar”.
Se mais de um item é verdadeiro, o problema deixou de ser a fatura e passou a ser o orçamento. Nesse caso, vale reorganizar a casa antes de renegociar mais uma vez.
Como não voltar ao rotativo
Sair é importante. Não voltar é o que muda sua vida financeira. Alguns hábitos ajudam:
- Pague o total sempre que possível. É a única forma de pagar zero de juros.
- Acompanhe a fatura durante o mês. Entender como funciona a fatura do cartão de credito evita sustos no fechamento.
- Defina um teto de uso menor que o limite. O limite do banco não é o seu orçamento.
- Monte uma reserva. Um colchão para imprevistos reduz a chance de depender do cartão (veja Reserva de emergência: quanto guardar e onde deixar o dinheiro).
- Aja antes do vencimento. Se perceber que não vai pagar tudo, negocie antes de atrasar.
| ✅ Checklist rápido ☐ Sei o valor total da minha fatura e a data de vencimento. ☐ Conferi saldo, juros e encargos antes de pagar. ☐ Comparei parcelamento, empréstimo e portabilidade pelo CET. ☐ A parcela escolhida cabe no meu orçamento. ☐ Pausei novas compras no crédito até quitar. |
Perguntas frequentes sobre crédito rotativo
Crédito rotativo e parcelamento da fatura são a mesma coisa?
Não. O rotativo é automático e dura cerca de 30 dias. O parcelamento divide o saldo em parcelas fixas, em geral com taxa menor. Os dois seguem o mesmo teto de juros e encargos.
Posso ficar mais de 30 dias no rotativo?
Em regra, não. Passado o prazo, o banco deve oferecer outra forma de pagar a dívida, geralmente o parcelamento da fatura.
O teto de 100% vale para todos os bancos?
Vale para as instituições que emitem cartão de crédito e outros instrumentos de pagamento pós-pagos, conforme a Lei 14.690/2023.
O rotativo tem IOF?
Como em outras operações de crédito, pode haver IOF. Confira o valor exato na fatura. Ele não está incluído na nossa simulação.
Posso usar o cartão enquanto estou no rotativo?
As regras variam conforme o banco e o limite disponível. Mas cada compra nova se soma ao que você já deve. O ideal é pausar o uso até quitar.
Entrar no rotativo suja meu nome?
Entrar no rotativo, por si só, não negativa. O risco surge quando há atraso e a dívida fica inadimplente, o que pode levar à inclusão em cadastros de inadimplentes.
Dá para negociar a dívida do rotativo com o banco?
Sim. Procure o banco antes do vencimento, peça as condições de parcelamento e a simulação com o CET. Compare com a portabilidade para outra instituição antes de aceitar.
Onde vejo a taxa de juros cobrada pelo meu banco?
O Banco Central divulga as taxas médias por instituição em sua página de estatísticas de juros. Compare antes de decidir.
Conclusão: o rotativo é uma ponte, não um lugar para ficar
O crédito rotativo foi feito para atravessar um aperto de poucos dias. Quando vira morada, o custo cresce depressa. A boa notícia é que você tem prazo, tem teto de juros e tem alternativas. Basta agir antes do vencimento e comparar pelo CET.
Agora que você entende o rotativo, o próximo passo é montar um plano para quitar o que deve. Leia também: Como sair das dívidas: passo a passo para recuperar o controle financeiro
Fontes consultadas
Resolução CMN nº 5.112 (Banco Central)
Taxas de juros por instituição (Banco Central)
Dados conferidos em 03/10/2026. Este conteúdo é educativo e não substitui orientação financeira personalizada.
| ✏️ Conta na Ponta do LápisDinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje. |