
Cortar despesas não significa eliminar tudo o que traz prazer à sua rotina. Significa entender para onde o dinheiro está indo, identificar o que pode ser ajustado e tomar decisões mais conscientes sobre o uso da renda.
Muitas vezes, o problema não está em uma única compra grande, mas na soma de pequenas despesas recorrentes, assinaturas pouco utilizadas, pedidos por aplicativo e gastos feitos sem planejamento. Quando esses valores são identificados, fica mais fácil reduzir custos sem comprometer necessidades básicas ou qualidade de vida.
Aprender como cortar despesas é uma das habilidades financeiras mais úteis que existem, porque ela não depende de ganhar mais dinheiro: depende de decidir melhor para onde ele vai. Neste guia, você vai entender a diferença entre cortar despesas de verdade e apenas “gastar menos” por impulso, vai conhecer um passo a passo prático para reduzir despesas mensais sem se sentir na miséria, e vai ver exemplos reais de onde a maioria das pessoas consegue economizar dinheiro sem grandes sacrifícios.
Se você já organizou o salário, montou um orçamento mensal ou está de olho no controle de gastos, este artigo é o próximo passo natural: agora é hora de agir sobre o que você já descobriu.
Neste artigo, você vai encontrar:
• O que significa cortar despesas (e o que não significa)
• Despesas fixas e despesas variáveis: por onde começar
• Passo a passo para cortar despesas sem sofrimento
• As categorias onde mais se consegue cortar despesas
• Erros comuns ao tentar cortar despesas
• Como manter o corte de despesas no longo prazo
• Exemplo prático: cortando R$ 400 por mês sem drama
• Checklist para cortar despesas
• Perguntas frequentes
O que significa cortar despesas (e o que não significa)
Cortar despesas não é sinônimo de viver na privação. Muita gente associa a ideia de reduzir gastos a planilhas rígidas, restrições extremas e uma vida sem nenhum prazer — e é justamente essa crença que faz tantas tentativas de economia durarem poucas semanas.
| 📌 Conta na Ponta do Lápis explica Cortar despesas é o processo de identificar gastos que não trazem valor proporcional ao que custam, e então reduzi-los, eliminá-los ou substituí-los por opções mais baratas — sem comprometer suas necessidades básicas nem sua qualidade de vida. |
Diferente de “economizar no geral”, que é uma ideia vaga e difícil de colocar em prática, cortar despesas é uma ação concreta: você olha para cada gasto, um de cada vez, e faz uma escolha consciente sobre ele. É esse processo de decisão — e não o sofrimento — que gera resultado duradouro.
Antes de cortar, faça três perguntas sobre cada gasto:
- Eu realmente preciso dessa despesa?
- Existe uma alternativa mais barata que atenda à mesma necessidade?
- O valor economizado terá um destino definido?
Despesas fixas e despesas variáveis: por onde começar
Antes de cortar qualquer coisa, você precisa saber com que tipo de despesa está lidando. Essa é uma base direta do trabalho feito no controle de gastos: sem essa separação, é fácil perder tempo tentando negociar o que não pode ser negociado rapidamente, ou ignorar pequenos gastos que somam bastante ao longo do mês.
Despesas fixas são aquelas que se repetem todo mês, geralmente com valor parecido: aluguel, financiamento, plano de internet, assinaturas e mensalidades. Despesas variáveis mudam de mês a mês e dependem diretamente do seu comportamento: alimentação, lazer, compras e transporte por aplicativo entram nessa categoria.
| Tipo | Exemplo | Facilidade de cortar |
|---|---|---|
| Fixa | Aluguel, financiamento, seguro | Baixa — exige renegociação ou mudança maior |
| Fixa | Assinaturas, planos, academia | Alta — cancelamento é imediato |
| Variável | Alimentação fora, delivery | Média/alta — depende do hábito |
| Variável | Compras por impulso, lazer | Alta — depende de mudança de comportamento |
A maioria das pessoas foca em cortar despesas fixas grandes, como o valor do aluguel, que são justamente as mais difíceis de mudar rapidamente — e acaba ignorando as pequenas despesas variáveis, que juntas costumam pesar mais no orçamento mensal do que se imagina.
Não existe uma ordem universal que funcione para todo mundo. Em geral, despesas dispensáveis e serviços pouco utilizados são bons pontos de partida porque podem ser ajustados sem afetar necessidades básicas. Depois, vale analisar despesas importantes e contratos que possam ser renegociados.
Passo a passo para cortar despesas sem sofrimento
1. Mapeie tudo antes de cortar qualquer coisa
Esse passo é continuidade direta do trabalho feito em Como Controlar Gastos: sem saber exatamente quanto e onde você gasta, qualquer tentativa de cortar despesas vira um “chute”. Revise o extrato dos últimos dois ou três meses e liste cada gasto, mesmo os pequenos — principalmente os pequenos, que costumam ser os mais esquecidos.
2. Classifique cada gasto: essencial, importante, dispensável
Com a lista em mãos, separe cada despesa em três grupos:
• Essencial: moradia, alimentação básica, saúde, transporte para o trabalho.
• Importante: gastos que melhoram sua vida, mas que têm alternativas mais baratas.
• Dispensável: gastos que você mal lembra que tem, ou que não fazem diferença real no seu bem-estar.
| 💡 Dica práticaSe você não sentiria falta de um gasto daqui a um mês, ele provavelmente é dispensável. Use essa pergunta simples para classificar rapidamente cada item da sua lista. |
3. Comece pelo que não traz alegria nem necessidade
Corte primeiro o que está no grupo “dispensável”. É aqui que a maioria das pessoas encontra as economias mais fáceis e menos dolorosas — porque são gastos que, no fundo, nem fazem tanta diferença no dia a dia.
| ✨ Momento Aha! Uma pessoa que ganha R$ 3.000 por mês e mantém quatro assinaturas de streaming que somam R$ 120 por mês está gastando 4% da renda em algo que talvez nem utilize direito. Cancelar duas delas já libera R$ 720 por ano — quase o suficiente para começar uma reserva de emergência. |
4. Reduza antes de eliminar, quando fizer sentido
Em vez de cancelar completamente uma atividade importante, considere diminuir a frequência, escolher um plano mais barato ou estabelecer um limite mensal.
4. Renegocie antes de cancelar
Nem toda despesa precisa ser cortada — às vezes ela só precisa ser renegociada. Ligue para a operadora de internet, o plano de celular ou o seguro e pergunte sobre planos mais baratos ou descontos para clientes antigos. Empresas costumam preferir reduzir o valor a perder o cliente, então essa conversa vale a pena antes de qualquer cancelamento definitivo.
5. Substitua, não apenas elimine
Cortar despesas não significa abrir mão de tudo que te dá prazer. Muitas vezes, você pode substituir uma opção cara por uma mais barata que entrega quase o mesmo benefício: trocar o restaurante por uma marmita caprichada, trocar o carro por transporte público em alguns dias da semana, ou trocar a academia cara por uma opção mais simples ou por treinos ao ar livre.
| ⚠ Erro comumAchar que cortar despesas significa nunca mais gastar com lazer. Essa crença costuma gerar frustração e faz a pessoa desistir do plano em poucas semanas. O objetivo é gastar com intenção, não deixar de viver. |
7. Dê um destino ao dinheiro economizado
Defina previamente o que será feito com a economia: quitar uma dívida, formar uma reserva, pagar uma despesa prevista ou alcançar uma meta. Sem um destino, o valor pode acabar sendo consumido por outro gasto.
As categorias onde mais se consegue cortar despesas
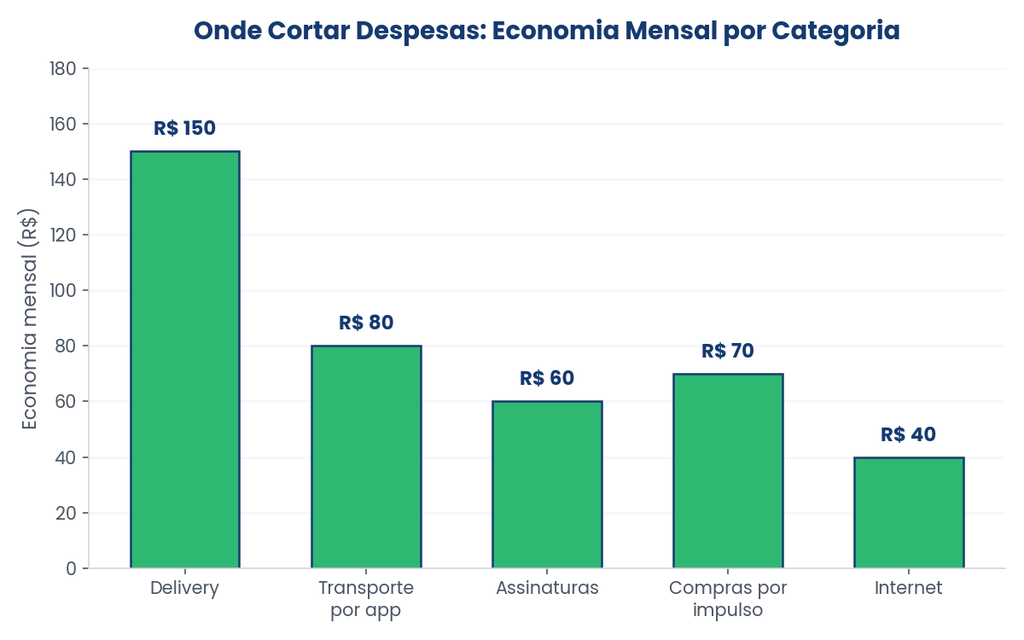
Antes de detalhar cada categoria, veja o impacto real que pequenos ajustes podem gerar no orçamento mensal:
Assinaturas e serviços digitais
Revise streaming, aplicativos, academias online e clubes de assinatura. É comum acumular serviços que você testou uma vez, gostou por um mês e simplesmente esqueceu de cancelar. Uma revisão trimestral dessas assinaturas costuma revelar gastos esquecidos.
Alimentação fora de casa
Delivery e restaurantes costumam ser uma das categorias que mais pesam no orçamento sem que a pessoa perceba, justamente porque cada gasto individual parece pequeno. Somados ao final do mês, porém, costumam representar um dos maiores potenciais de economia.
Contas de casa: água, luz e internet
Essas contas têm margem de economia real: trocar lâmpadas por modelos mais eficientes, revisar o plano de internet contratado e observar hábitos simples de consumo pode reduzir a conta de luz sem qualquer mudança perceptível na rotina da casa.
Transporte
Compare o custo real de usar aplicativo de transporte todos os dias com alternativas como transporte público, caronas compartilhadas ou até pequenos trechos a pé. A diferença mensal costuma surpreender quem nunca fez essa conta.
Compras por impulso
Compras feitas sem planejamento — geralmente motivadas por promoções ou redes sociais — são um dos vilões mais silenciosos do orçamento, porque raramente entram no radar de quem só olha os gastos “grandes”.
Alguém que gasta R$ 25 por semana em compras por impulso (um lanche extra, um aplicativo pago, uma promoção irresistível) está gastando cerca de R$ 1.300 por ano sem perceber — o suficiente para dar um bom começo em uma reserva de emergência.
Por que cortar despesas costuma falhar (e como não repetir o erro)
A maioria das tentativas de cortar despesas não falha por falta de força de vontade. Falha porque começa do jeito errado: um corte radical, feito de uma vez só, em todas as categorias ao mesmo tempo. Esse tipo de mudança brusca costuma gerar a mesma sensação de privação de uma dieta muito restritiva — e, assim como acontece com dietas, a tendência natural é abandonar o plano nas primeiras semanas e voltar aos hábitos antigos, muitas vezes gastando ainda mais do que antes, como forma de compensação.
Cortar despesas de forma sustentável funciona melhor quando é feito em camadas: primeiro os gastos dispensáveis, depois os importantes com substituição, e só então as despesas fixas que exigem renegociação. Essa ordem reduz o atrito emocional da mudança e aumenta muito a chance de o corte durar além do primeiro mês.
| 📊 ExemploDuas pessoas com a mesma renda tentam cortar R$ 500 do orçamento. A primeira corta tudo de uma vez — lazer, assinaturas, alimentação fora — e desiste em três semanas. A segunda corta R$ 150 na primeira semana, sente que a mudança é sustentável, e vai ajustando o restante ao longo do mês seguinte. No fim do trimestre, só a segunda pessoa mantém o novo padrão de gastos. |
Erros comuns ao tentar cortar despesas
• Cortar tudo de uma vez e desistir em duas semanas.
• Focar só nos gastos pequenos e ignorar despesas fixas que poderiam ser renegociadas.
• Não registrar o que está sendo cortado, perdendo a noção real do progresso.
• Usar o dinheiro economizado para outro gasto qualquer, em vez de direcioná-lo a uma meta clara, como quitar dívidas ou investir.
Se cortar despesas está sendo difícil por causa de dívidas acumuladas, vale a pena revisar também o artigo Como sair das dívidas: passo a passo para recuperar o controle financeiro, que trata especificamente desse problema.
Como manter o corte de despesas no longo prazo
Cortar despesas uma vez é relativamente fácil. Manter o corte é o verdadeiro desafio — e é o que separa quem economiza por um mês de quem transforma isso em hábito. Algumas estratégias ajudam nessa manutenção:
• Revisar o orçamento mensalmente, não apenas quando o dinheiro aperta.
• Redirecionar o valor economizado para um objetivo claro, como quitar dívidas ou montar uma reserva de emergência.
• Automatizar: configure transferências automáticas para poupança assim que o salário cair, antes que o dinheiro “suma” em pequenas despesas do dia a dia — o mesmo princípio explicado em: Como montar um orçamento mensal: 10 passos para organizar seu dinheiro
Vale lembrar também que manter o corte de despesas não é uma questão de força de vontade constante — é uma questão de reduzir o número de decisões que você precisa tomar todos os dias. Quanto mais automático o processo (transferências programadas, assinaturas já canceladas, hábitos já ajustados), menos energia mental você gasta resistindo à tentação de voltar ao padrão antigo. É por isso que revisar o orçamento uma vez por mês, em vez de tentar controlar cada gasto isoladamente todos os dias, costuma trazer resultados mais duradouros.
Exemplo prático: cortando R$ 400 por mês sem drama
Para tornar tudo mais concreto, A tabela abaixo contém uma simulação hipotética de como pequenos ajustes em cinco categorias comuns podem gerar uma economia mensal significativa, sem exigir mudanças radicais de vida:
| Categoria | Antes | Depois | Economia mensal |
|---|---|---|---|
| Streaming e assinaturas | R$ 90 | R$ 30 | R$ 60 |
| Delivery | R$ 250 | R$ 100 | R$ 150 |
| Transporte por aplicativo | R$ 200 | R$ 120 | R$ 80 |
| Plano de internet | R$ 150 | R$ 110 | R$ 40 |
| Compras por impulso | R$ 170 | R$ 100 | R$ 70 |
| Total | R$ 400 |
Esse tipo de corte de despesas não exige mudanças radicais de vida — apenas decisões conscientes, repetidas todo mês, sobre onde o dinheiro realmente precisa ir.
Checklist para cortar despesas
☐ Mapeei todos os meus gastos dos últimos meses?
☐ Classifiquei cada despesa como essencial, importante ou dispensável?
☐ Já tentei renegociar despesas fixas antes de cancelar?
☐ Encontrei substitutos mais baratos para gastos importantes?
☐ Direcionei o valor economizado para um objetivo específico?
☐ Vou revisar esse corte de despesas todos os meses?
Perguntas frequentes sobre como cortar despesas
Por onde devo começar a cortar despesas?
Comece mapeando todos os seus gastos e identificando o que é dispensável. Normalmente, cortar esse grupo primeiro gera economia rápida e sem sofrimento.
É melhor cortar despesas fixas ou variáveis primeiro?
Depende da situação. Despesas variáveis costumam ser mais fáceis e rápidas de ajustar. Despesas fixas trazem economia maior no longo prazo, mas geralmente exigem renegociação ou mudanças mais estruturais.
Cortar despesas é a mesma coisa que fazer orçamento?
Não. O orçamento organiza para onde o dinheiro vai; cortar despesas é a ação de reduzir gastos específicos depois que você já enxergou o quadro completo dos seus gastos.
Quanto é possível economizar cortando despesas?
Varia de pessoa para pessoa, a economia depende da sua renda, dos compromissos e dos hábitos. Faça uma estimativa baseada nos seus próprios gastos.
Cortar despesas resolve o problema de dívidas?
Sozinho, não. Mas é um passo essencial: o dinheiro economizado ao cortar despesas pode ser direcionado para quitar dívidas mais rápido. Com o dinheiro em mãos você pode negociar as dividas diretamente no https://www.serasa.com.br/limpa-nome-online/
Como não voltar aos velhos hábitos depois de cortar despesas?
Revise o orçamento mensalmente e direcione o valor economizado para uma meta clara, como reserva de emergência ou quitação de dívidas. Metas concretas ajudam a manter a disciplina.
Vale a pena usar planilha para controlar o corte de despesas?
Sim. Uma planilha de gastos simples ajuda a visualizar rapidamente onde o corte está funcionando e onde ainda existe espaço para reduzir despesas mensais.
Cortar despesas pequenas realmente faz diferença no orçamento?
Sim. Gastos pequenos e recorrentes, como assinaturas e compras por impulso, somam valores relevantes ao longo do ano — muitas vezes mais do que se imagina antes de fazer as contas.
É preciso cortar despesas todo santo mês, para sempre?
Não da mesma forma intensa do início. Depois que o corte de despesas vira hábito, a manutenção é bem mais leve: basta uma revisão mensal rápida para garantir que nenhum gasto novo e desnecessário voltou a se acumular.
Um último ponto importante: economizar dinheiro no dia a dia não precisa virar uma obsessão. O objetivo de reduzir despesas mensais é liberar recursos para o que realmente importa na sua vida financeira — não transformar cada compra em uma fonte de culpa. Revisões pontuais, feitas com calma, tendem a gerar resultados mais consistentes do que o controle obsessivo de cada centavo gasto.
Conclusão
Cortar despesas não é sobre viver com menos prazer — é sobre gastar com mais intenção. Ao mapear seus gastos, classificar prioridades e agir com consistência, você libera dinheiro para o que realmente importa: quitar dívidas, montar uma reserva de emergência ou dar o primeiro passo rumo aos investimentos.
Agora que você sabe como cortar despesas, o próximo passo é colocar esse dinheiro extra para trabalhar a seu favor. Leia também: Reserva de emergência: quanto guardar e onde deixar o dinheiro
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.