
A fatura chegou, o dinheiro não deu e o aplicativo do banco oferece uma saída aparentemente simples: pagar o mínimo. Por um mês, parece alívio. O problema aparece depois. O pagamento mínimo do cartão evita o atraso, mas não elimina a dívida: o que sobra continua existindo e passa a render juros, entre os mais altos do crédito brasileiro.
Neste guia, você vai entender o que é o pagamento mínimo da fatura, o que acontece depois que você escolhe essa opção, quanto uma dívida pode custar em uma simulação e como comparar alternativas. Sem sermão e sem pânico: a ideia é decidir com os números na mão.
Este conteúdo é educativo e não substitui a análise da sua situação por um profissional. Cada banco tem regras e taxas próprias, então confira sempre os valores na sua fatura.
| 📌 Neste artigo 1. O que é o pagamento mínimo (e o que ele não é) 2. O que acontece mês a mês depois que você paga só o mínimo 3. Quanto custa: simulação com uma fatura de R$ 2.000 4. O teto de 100%: proteção, não desconto 5. Mínimo, parcelamento ou empréstimo: qual escolher? 6. Mitos e verdades 7. Quando pagar o mínimo pode ser uma solução temporária 8. Plano de 5 passos se só dá para pagar o mínimo agora 9. Como não voltar ao mínimo 10. Checklist e perguntas frequentes |
1. O que é o pagamento mínimo da fatura do cartão de crédito
O pagamento mínimo é o menor valor que o banco aceita receber até o vencimento para que a sua fatura não seja considerada em atraso. Ele aparece na fatura ao lado de outras opções, como pagar o valor total, pagar outro valor ou parcelar.
Repare na palavra “mínimo”: ele é um piso para não ficar inadimplente, não uma versão reduzida da conta. Quem paga só o mínimo continua devendo o restante, e o restante é financiado pelo próprio banco, com juros e IOF.
| 📌 Conta na Ponta do Lápis explica: pagamento mínimo É o valor mais baixo indicado na fatura que você precisa pagar até o vencimento para não entrar em atraso. Tudo o que fica sem pagar vira uma dívida financiada com juros. |
Como o banco calcula o valor mínimo
Quem define o valor é a instituição emissora, e a regra costuma estar no contrato do cartão. Em geral, o mínimo é a soma de alguns componentes:
- uma parte das compras do mês (muitos bancos usam algo em torno de 15%, mas o percentual varia);
- as parcelas de compras parceladas e de parcelamentos de fatura feitos antes;
- encargos e tarifas, como anuidade e juros da dívida anterior;
- o saldo de faturas anteriores que ainda não foi pago.
Por isso, o mínimo não é necessariamente um percentual fixo da fatura. O número que vale para você é o valor indicado na própria fatura.
O que o pagamento mínimo não é
Três confusões são comuns. O pagamento mínimo não é desconto, porque você continua devendo tudo. Não é parcelamento, porque não há prazo nem parcela definidos: o saldo vai para o crédito rotativo. E não é perdão de juros: os encargos começam a correr no dia seguinte ao vencimento.
2. O que acontece quando você paga só o mínimo: mês a mês
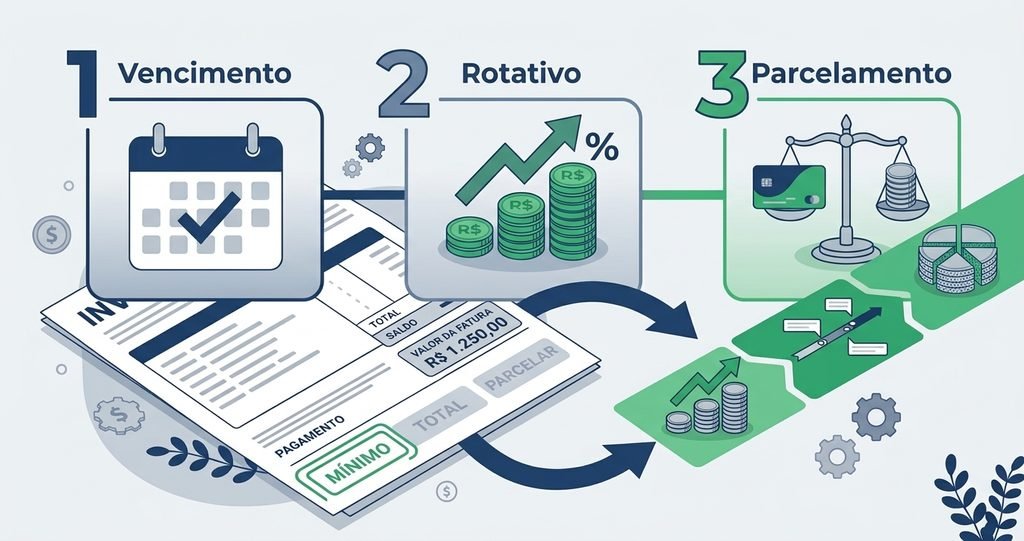
O efeito mais fácil de entender é acompanhar a dívida ao longo do tempo. A regra do crédito rotativo limita o período em que o saldo pode permanecer nessa modalidade.
| Quando | O que acontece |
|---|---|
| Vencimento (mês 1) | Você paga o mínimo. A fatura não fica em atraso e o nome não é negativado. O restante vira crédito rotativo, com juros e IOF. |
| Até o vencimento seguinte | O rotativo corre. Pela norma, o saldo só pode ficar nessa modalidade até o vencimento da fatura seguinte, em geral cerca de 30 dias. |
| Fatura seguinte (mês 2) | Chega o saldo anterior mais os juros e as compras novas. Se você não pagar tudo, o banco pode financiar o saldo em uma linha de parcelamento com condições mais vantajosas que o rotativo. Como isso é oferecido varia por instituição. |
| Meses seguintes | As parcelas entram no mínimo de cada fatura e apertam o orçamento até a dívida acabar. |
Um detalhe importante: a regra não diz que o banco precisa parcelar por conta própria em todos os casos. Ela diz que o rotativo tem prazo e que, depois dele, o saldo pode ser financiado em condições melhores. Por isso vale abrir o contrato ou o aplicativo e ver como o seu cartão trata essa migração. Em cartões cuja fatura é paga por desconto em folha (consignação), as regras são outras.
Se quiser entender melhor como a fatura é montada e por que o saldo cresce, leia também Como Funciona a Fatura do Cartão de Crédito: o Guia Completo Para Entender Cada Detalhe
O que acontece com o limite do cartão
Enquanto existe dívida financiada, parte do seu limite fica ocupada. O limite tende a voltar conforme você paga, e não no dia em que escolhe o mínimo. Além disso, as regras do Banco Central determinam que os valores financiados entrem na avaliação de risco do cliente, inclusive na definição de limites. Na prática, viver de mínimo em mínimo pode reduzir o espaço que o banco se dispõe a dar.
E se eu pagar menos do que o mínimo?
Aí a história muda. Pagar qualquer valor abaixo do mínimo, ou não pagar, é atraso. Entram multa, juros de mora e IOF, conforme o contrato, e a dívida pode seguir para cobrança e, depois de algum tempo, para negativação. O mínimo, portanto, é justamente a linha que separa “devendo com financiamento” de “inadimplente”.
3. Quanto custa pagar o mínimo? Uma simulação com números reais
Em agosto de 2026, o Banco Central informou que o juro médio do crédito rotativo do cartão chegou a 444,9% ao ano, enquanto o parcelado ficou em 192,1% ao ano. Esses números impressionam, mas têm uma pegadinha: são taxas mensais projetadas para 12 meses, e ninguém fica um ano inteiro no rotativo. Para a conta do dia a dia, o que importa é a taxa mensal, que nessas médias equivale a cerca de 15,2% ao mês no rotativo e 9,3% ao mês no parcelado.
Vamos a um exemplo. Sua fatura fechou em R$ 2.000 e o mínimo indicado é de R$ 300 (um valor ilustrativo; o seu banco define o dele). Sobram R$ 1.700 sem pagar. A conta segue assim:
- Mês 1, rotativo: os R$ 1.700 rendem cerca de 15,2% em um mês, ou seja, uns R$ 258 de juros. O saldo vai para aproximadamente R$ 1.958.
- Depois, parcelamento: suponha que você parcele esses R$ 1.958 em 12 vezes, a 9,3% ao mês. A parcela fica perto de R$ 278.
- Total pago: R$ 300 do mínimo mais 12 parcelas de R$ 278, cerca de R$ 3.638. São aproximadamente R$ 1.638 de juros sobre uma fatura de R$ 2.000.
| Caminho para a mesma fatura de R$ 2.000 | Total pago (aprox.) | Juros (aprox.) |
|---|---|---|
| Pagar a fatura inteira no vencimento | R$ 2.000 | R$ 0 |
| Parcelar a fatura em 12x, sem passar pelo rotativo | R$ 3.410 | R$ 1.410 |
| Pagar só o mínimo (R$ 300) e parcelar o resto em 12x | R$ 3.638 | R$ 1.638 |
A diferença entre a segunda e a terceira linha, cerca de R$ 228, é o preço do mês no rotativo. Ele parece pequeno perto do total, mas é dinheiro pago só pela demora em escolher um caminho melhor.
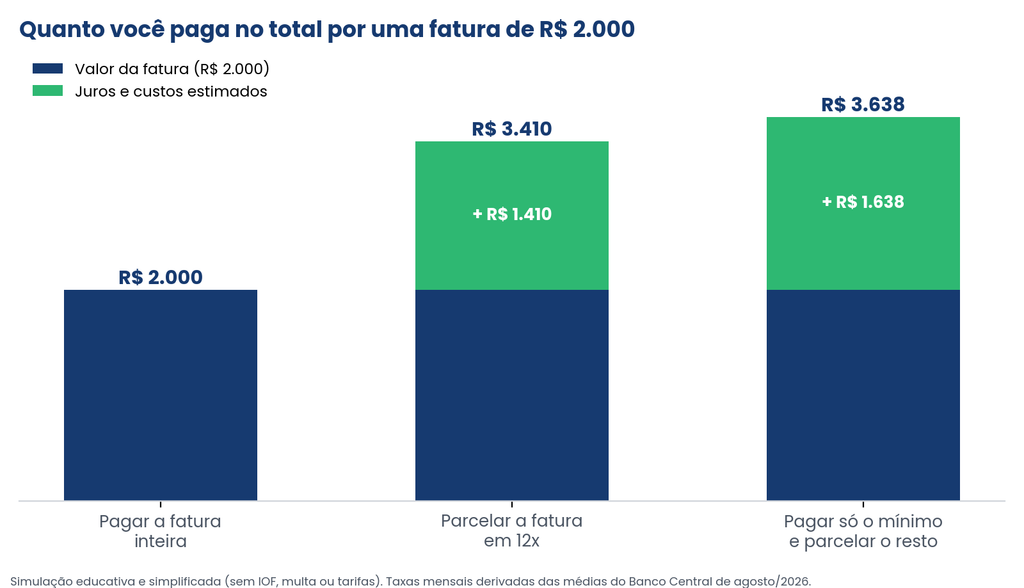
| ✨ Momento Aha! Os R$ 300 do mínimo pareciam um alívio, mas a conta final chegou a R$ 3.638, cerca de 82% acima da fatura original. Repare também no peso no orçamento: para quem ganha R$ 3.500, uma parcela de R$ 278 consome quase 8% da renda todo mês, por um ano. |
| ⚠ Atenção ao ler a simulação É um cenário educativo e simplificado: não inclui IOF, multas nem tarifas, e usa médias do mercado. Sua taxa real pode ser maior ou menor. Use o exemplo para ter noção de ordem de grandeza e peça ao banco o Custo Efetivo Total (CET) da sua oferta. |
4. O teto de 100%: uma proteção, não um desconto
Desde janeiro de 2024, a soma de juros e encargos cobrados no rotativo e no parcelamento da fatura não pode passar de 100% do valor original da dívida. A regra veio da Lei nº 14.690/2023, do programa Desenrola Brasil, e foi regulamentada pela Resolução CMN nº 5.112, de dezembro de 2023.
Aplicando ao nosso exemplo: se R$ 1.700 ficaram em aberto, os juros e encargos sobre essa dívida não podem ultrapassar R$ 1.700, e o total devido não passa de R$ 3.400. Note que a nossa simulação terminou com cerca de R$ 1.638 de juros, muito perto do teto. Ou seja, mesmo com a proteção, a dívida pode quase dobrar.
| ⚠ Erro comum: achar que o teto significa juros baixos O limite impede que a dívida cresça sem fim, mas 100% de juros ainda é um custo enorme. O teto é o pior cenário permitido, não um preço razoável. Quem tem a fatura de R$ 1.000 em aberto ainda pode acabar devendo R$ 2.000. |
Uma curiosidade que gera confusão: as taxas anuais de mais de 400% divulgadas pelo Banco Central parecem contradizer o teto. Não contradizem. Trata-se de um registro estatístico que projeta a taxa mensal para o ano, e o limite de 100% é aplicado sobre a dívida real de cada cliente. Também vale saber que cartões com reserva de margem consignável (RMC) seguem lógica contratual própria; se for o seu caso, confira as condições com o banco.
5. Pagamento mínimo, parcelamento ou empréstimo: qual escolher?
Se você não consegue pagar a fatura inteira, existem caminhos diferentes, e o pagamento mínimo raramente é o melhor deles. A tabela compara as opções mais comuns:
| Opção | Como funciona | Ponto de atenção |
|---|---|---|
| Pagar o total | Quita tudo no vencimento. Custo zero de juros. | Exige ter o dinheiro; evita qualquer bola de neve. |
| Pagar só o mínimo | Evita o atraso; o restante vai para o rotativo. | Custo mais alto por mês; o saldo segue crescendo. |
| Parcelar a fatura | Divide o valor em parcelas fixas, com juros costumeiramente menores que os do rotativo. | Compare o CET e o total pago, não só a parcela. |
| Empréstimo com taxa menor | Usa uma linha mais barata (por exemplo, com desconto em folha ou garantia) para quitar o cartão. | Só compensa se você parar de usar o cartão; senão vira duas dívidas. |
| Portabilidade da dívida | Leva o saldo do cartão para outro banco com condições melhores. Vale desde julho de 2024 e deve ser gratuita. | Peça propostas e compare o custo total antes de trocar. |
Regra prática para decidir
Compare quanto você vai pagar no total, em reais, e não apenas o tamanho da parcela. Uma parcela pequena em muitos meses costuma custar mais que uma parcela maior em poucos meses. Peça sempre o CET, que reúne juros, IOF e tarifas em um único número e permite comparar propostas de bancos diferentes.
| 💡 Dica prática Antes do vencimento, abra o aplicativo do banco e simule o parcelamento da fatura. A norma do Banco Central permite que o banco ofereça uma modalidade mais vantajosa a qualquer tempo antes do vencimento da fatura seguinte. Quem pergunta cedo costuma pagar menos. |
6. Mitos e verdades sobre o pagamento mínimo
“Pagar o mínimo negativa o meu nome.” Mito. Pagar o mínimo mantém a fatura em dia. O que pode levar à negativação é ficar abaixo dele por um período prolongado.
“Pagar o mínimo é o mesmo que parcelar.” Mito. No mínimo, o restante vai para o rotativo, sem prazo definido e com a taxa mais alta. No parcelamento, você sabe o valor de cada parcela e quando a dívida termina.
“O limite volta inteiro depois que pago o mínimo.” Mito. O limite é liberado conforme a dívida é paga, e não quando você escolhe o mínimo.
“Não faz mal pagar o mínimo de vez em quando.” Depende. Uma vez, em uma emergência e com plano para sair na fatura seguinte, pode ser um tropeço administrável. Como hábito, é o caminho mais caro que existe no cartão.
“O banco não pode me cobrar mais do que a dívida dobrada.” Verdade, com ressalvas. O teto de 100% vale para o rotativo e o parcelamento da fatura, mas ele não é desconto e não cobre outras dívidas ou cartões com regras específicas.
7. Quando pagar o mínimo pode ser uma solução temporária
O texto não é uma condenação. O rotativo existe como crédito de emergência, e o próprio Banco Central o descreve como produto para uso de curto prazo. Há situações em que pagar o mínimo é uma decisão consciente:
- um imprevisto pontual, com dinheiro certo entrando antes da próxima fatura;
- um erro de calendário em que você precisa ganhar alguns dias para organizar o pagamento;
- quando você já pediu o parcelamento e aguarda a resposta do banco, e o mínimo evita o atraso nesse meio-tempo.
O que não funciona é repetir. Como o rotativo só pode durar até a fatura seguinte, no segundo mês você já será empurrado para outra modalidade, com parcelas somadas ao mínimo. Se o plano depende de “dar certo no próximo mês”, vale conferir o orçamento antes.
| ⚠ Erro comum: usar o mínimo e continuar gastando no cartão Compras novas entram na mesma fatura que carrega a dívida antiga. Você passa a financiar o passado e o presente ao mesmo tempo, e o saldo cresce mesmo quando você acredita estar “se controlando”. |
8. Plano de 5 passos se só dá para pagar o mínimo agora
- Pare de usar o cartão. Qualquer compra nova é financiada junto com a dívida. Use débito, Pix ou dinheiro até normalizar.
- Leia a fatura com calma. Anote o valor total, o mínimo, as opções de parcelamento e o CET de cada uma.
- Fale com o banco antes do vencimento. Peça o parcelamento da fatura e compare com o total que você pagaria no rotativo.
- Compare alternativas. Veja se uma linha mais barata ou a portabilidade da dívida reduzem o custo total. Guarde as propostas por escrito.
- Encaixe a parcela no orçamento. Corte gastos para caber, sem sacrificar o essencial. Reveja seu orçamento mensal, ajuste o controle de gastos e leia como cortar despesas.
Se o banco não resolver de forma satisfatória, você pode registrar a reclamação no Consumidor.gov.br ou procurar o Procon da sua cidade. Guarde faturas, comprovantes e protocolos: eles ajudam a provar cobranças acima do combinado.
| 💡 Dica prática Se a dívida já saiu do controle, o caminho passa por reorganizar prioridades e negociar. Nosso guia Como sair das dívidas: passo a passo para recuperar o controle financeiro mostra como montar esse plano por etapas. |
9. Como não voltar ao pagamento mínimo
A melhor decisão sobre o mínimo é não precisar dela. Algumas práticas simples reduzem muito o risco:
- Gaste só o que teria em conta no vencimento. Se hoje você não pagaria a compra à vista, ela não cabe no cartão.
- Programe o débito automático do valor total da fatura, quando o seu banco oferecer, e ative o aviso de vencimento no aplicativo.
- Escolha a data de vencimento perto do dia em que o salário cai. Muitos bancos oferecem várias datas para você adaptar o pagamento à sua renda.
- Defina um teto pessoal de gastos no cartão, menor que o limite liberado pelo banco. Limite alto não é renda extra.
- Monte uma reserva para imprevistos, para que o inesperado não termine no rotativo.
Para uma visão completa do uso consciente, leia Como Usar o Cartão de Crédito sem se Endividar: Guia Prático
Checklist antes do vencimento da fatura
☐ Conferi o valor total, o mínimo e a data de vencimento.
☐ Comparei o total pago (em reais) de pagar o mínimo, parcelar e outras opções.
☐ Pedi o CET de cada proposta ao banco.
☐ Parei de usar o cartão até regularizar.
☐ Vi se a portabilidade da dívida pode reduzir o custo.
☐ Ajustei o orçamento para caber a parcela.
☐ Guardei faturas, comprovantes e protocolos.
Perguntas frequentes sobre o pagamento mínimo do cartão
Quanto é o pagamento mínimo do cartão de crédito?
Cada banco define o seu, e o valor aparece na fatura. Ele costuma incluir uma parte das compras (em muitos casos, algo próximo de 15%), parcelas e encargos anteriores. Por isso pode ser maior que esse percentual.
Pagar o mínimo negativa o nome?
Não. Pagar o mínimo mantém a fatura em dia. O risco de negativação surge quando você paga abaixo dele ou deixa a dívida em atraso por um período prolongado.
O que acontece com o restante da fatura?
Ele é financiado pelo banco no crédito rotativo, com juros e IOF. Pela regra do Banco Central, o rotativo só pode durar até o vencimento da fatura seguinte. Depois, o saldo pode migrar para um parcelamento.
É melhor pagar o mínimo ou parcelar a fatura?
Em geral, parcelar tende a custar menos, porque as taxas do parcelado são mais baixas que as do rotativo e você sabe o valor final. Compare o CET e o total pago antes de decidir.
Posso pagar o mínimo todo mês?
Não é recomendável e, na prática, o rotativo não pode se repetir indefinidamente. A dívida passa a ser parcelada e as parcelas se somam ao mínimo, comprimindo o orçamento.
O limite do cartão volta depois de pagar o mínimo?
Só em parte. O limite é liberado conforme a dívida é paga. Enquanto houver saldo financiado, uma parte do limite continua ocupada.
Existe limite para os juros do cartão?
Sim. Desde janeiro de 2024, juros e encargos do rotativo e do parcelamento da fatura somados não podem ultrapassar 100% do valor original da dívida. É um teto, não um desconto.
Posso transferir a dívida do cartão para outro banco?
Sim. A portabilidade do saldo devedor da fatura vale desde 1º de julho de 2024 e deve ser gratuita. Peça propostas a outras instituições e compare o custo total antes de trocar.
Conclusão: o mínimo é um freio de emergência, não um plano
O pagamento mínimo do cartão cumpre uma função real: impede que você caia em atraso. Só que ele não paga a dívida, apenas empurra o problema, e o custo desse empurrão é alto. Na simulação, uma fatura de R$ 2.000 se transformou em algo perto de R$ 3.638 pagos, com o teto de 100% apenas evitando que fosse pior.
A boa notícia é que você tem opções. Pare de usar o cartão, compare o total pago em reais, peça o parcelamento ou a portabilidade e ajuste o orçamento para caber. Uma decisão bem informada agora vale muito mais que o alívio de alguns dias.
| 👉 Próximo passo Agora que você entende o pagamento mínimo, aprofunde seu planejamento com Como montar um orçamento mensal: 10 passos para organizar seu dinheiro e monte seu plano de saída com Como sair das dívidas: passo a passo para recuperar o controle financeiro |
Fontes consultadas
- Banco Central: Resolução CMN nº 4.549/2017 (financiamento do saldo devedor da fatura)
- Agência Gov: Resolução CMN nº 5.112/2023 e portabilidade do saldo da fatura
- Agência Gov: Resolução BCB nº 365/2023 (transparência nas faturas)
- O Povo/Agência Estado: juros do rotativo e do parcelado em agosto de 2026, dados do Banco Central
- Consumidor.gov.br: serviço público para reclamações
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.