
Você abre o aplicativo do banco, vê a fatura fechada e sente aquele aperto: “de onde saiu esse valor?”. Ou pior — paga só uma parte, acha que resolveu, e no mês seguinte a dívida voltou maior. Isso não é falta de organização. É falta de entender como a fatura realmente funciona por dentro.
Neste guia, você vai aprender a ler cada campo da fatura, entender como funciona a fatura do cartão de credito e irá compreender a diferença entre data de fechamento e vencimento, descobrir por que o pagamento mínimo é uma armadilha cara, calcular seu melhor dia de compra e saber exatamente o que fazer quando um valor parecer errado. No fim, você vai olhar para a sua fatura com outros olhos — como uma ferramenta de controle, não como uma fonte de ansiedade.
Como funciona a Fatura do Cartão de Crédito: o que é fatura
A fatura do cartão de crédito é o documento mensal que reúne tudo o que você comprou, parcelou ou deixou de pagar no cartão em um determinado período. Ela mostra o valor total a pagar, a data-limite para o pagamento, o valor mínimo aceito e, quando existe, o saldo que ficou pendente de meses anteriores.
Diferente do extrato da conta corrente — que mostra o dinheiro que já saiu do seu bolso — a fatura mostra uma dívida que ainda vai ser paga. Cada compra no crédito é, tecnicamente, um empréstimo de curtíssimo prazo que o banco ou a fintech concede a você, e a fatura é a cobrança consolidada desse empréstimo.
| 📌 Conta na Ponta do Lápis explicaFatura e extrato são coisas diferentes. O extrato bancário mostra o saldo da sua conta agora. A fatura do cartão mostra uma dívida futura, com data certa para vencer — mesmo que a compra já tenha sido feita há semanas. |
Como Funciona o ciclo da Fatura do cartão: da Compra ao Pagamento
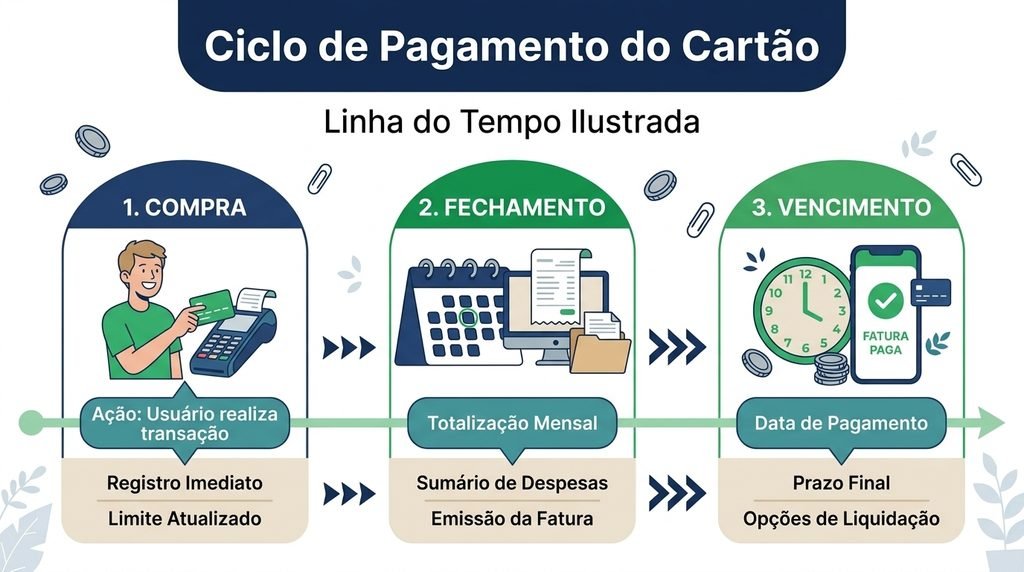
Toda fatura segue um ciclo com três momentos: o período de compras, a data de fechamento e a data de vencimento. Entender essa sequência é o que evita a sensação de “essa compra caiu na fatura errada”.
Período de compras
É o intervalo em que as compras feitas no cartão vão sendo somadas para compor a próxima fatura. Esse período dura, em geral, cerca de 30 dias, e começa logo depois do fechamento da fatura anterior.
Data de fechamento
É o dia em que o banco “trava” a soma das compras daquele ciclo e calcula o valor total da fatura. Compras feitas até essa data entram na fatura que está fechando; compras feitas depois entram apenas na fatura seguinte, mesmo que faltem várias semanas para o vencimento.
Data de vencimento
É o prazo final para pagar o valor da fatura já fechada. Geralmente fica entre 7 e 10 dias após o fechamento — esse intervalo existe justamente para você conferir os lançamentos, organizar o pagamento e evitar surpresas de última hora.
| 📊 ExemploImagine um cartão que fecha a fatura todo dia 10 e vence dia 20. Uma compra feita no dia 9 entra na fatura que fecha no dia seguinte — ou seja, você tem só 11 dias até o vencimento. Já uma compra feita no dia 11 só vai aparecer na fatura seguinte, que fecha em torno de 40 dias depois e vence 50 dias depois da compra. Mesmo cartão, prazos completamente diferentes — tudo depende de qual lado da data de fechamento a compra caiu. |
Qual é o Melhor Dia Para Comprar no Cartão
Se o objetivo é ganhar o maior prazo possível entre a compra e o pagamento, o melhor dia de compra é sempre o dia seguinte ao fechamento da fatura. Uma compra feita nesse dia demora o máximo de tempo possível para vencer, porque ela vai cair na fatura mais distante.
Para descobrir o seu, basta saber a data de fechamento do seu cartão — ela aparece no aplicativo do banco e no topo da própria fatura — e somar um dia. Se o seu cartão fecha dia 22, por exemplo, o dia 23 costuma ser o seu melhor dia de compra.
| 💡 Dica práticaAntes de fazer uma compra maior ou parcelada, verifique a data de fechamento no aplicativo do seu cartão. Comprar um ou dois dias antes ou depois do fechamento pode mudar em até um mês inteiro o prazo que você tem para pagar. |
Os Itens Que Aparecem na Fatura: Como Ler Campo por Campo
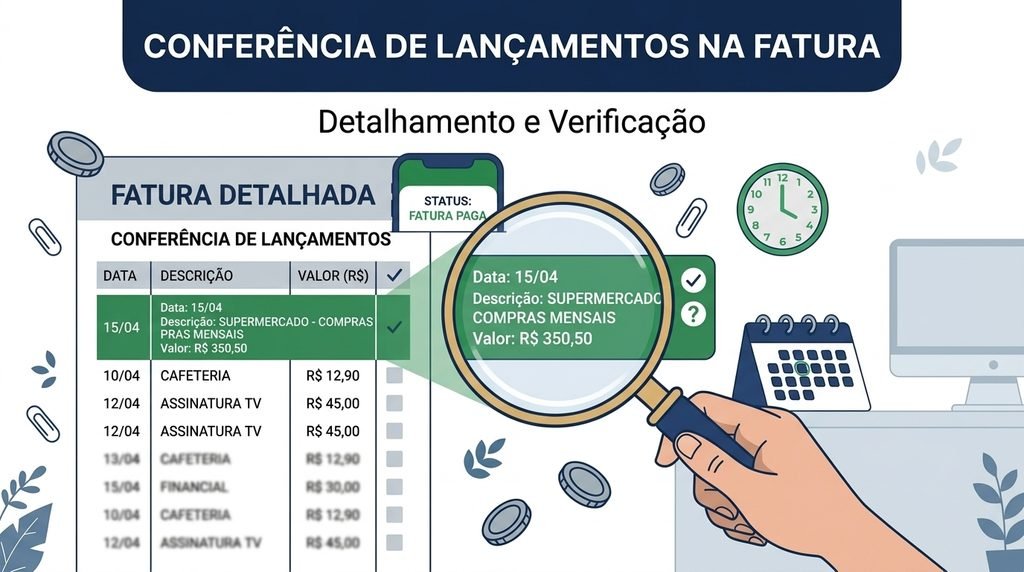
A maior parte da confusão com a fatura vem de não saber o que cada campo significa. A tabela abaixo traz os itens mais comuns e o que cada um representa na prática.
| Campo | O que significa |
|---|---|
| Limite total | Valor máximo que você pode usar no cartão, somando crédito à vista e parcelado. |
| Limite disponível | Quanto do limite ainda não foi comprometido com compras ou parcelas futuras. |
| Valor total da fatura | Soma de todas as compras, parcelas, encargos e saldo anterior daquele ciclo. |
| Pagamento mínimo | Menor valor aceito para não configurar atraso formal — mas que gera juros sobre o restante. |
| Saldo anterior | Valor que ficou pendente de uma fatura passada e foi somado à fatura atual. |
| Encargos | Custos adicionais como juros do rotativo, juros de mora e multa por atraso. |
| IOF | Imposto sobre Operações Financeiras, cobrado quando há uso do rotativo ou parcelamento do saldo. |
| Anuidade | Tarifa cobrada pelo banco pelo uso do cartão, quando aplicável — pode ser mensal, anual ou isenta. |
| Compras parceladas | Lista das compras divididas em parcelas, indicando o número da parcela atual e o total. |
| Melhor dia de compra | Data indicada pelo banco como a mais vantajosa para maximizar o prazo de pagamento. |
Se algum desses termos aparecer em inglês ou com nome diferente no seu aplicativo, o conteúdo costuma ser o mesmo — bancos e fintechs usam nomenclaturas próprias, mas a lógica por trás de cada campo é regulada pelo Banco Central e se repete em praticamente todas as instituições.
Pagamento Mínimo, Pagamento Total e Crédito Rotativo
Essa é a parte da fatura que mais custa caro para quem não entende bem como ela funciona. Existem três caminhos possíveis quando a fatura chega:
- Pagar o valor total — quita a fatura inteira e você não paga nenhum juro.
- Pagar o valor mínimo — evita que a dívida seja considerada em atraso, mas o restante entra no crédito rotativo.
- Não pagar nada — além do rotativo sobre o valor total, ainda incidem multa e juros de mora por atraso.
O crédito rotativo é a linha de crédito mais cara do mercado financeiro brasileiro. Quando você paga apenas o mínimo, o valor que sobrou passa a ser corrigido por juros altos, calculados sobre o saldo que ficou em aberto — e, se você continuar pagando só o mínimo, esse saldo cresce mês após mês.
| ⚠ Erro comumAchar que pagar o mínimo “resolve” a fatura. Na prática, pagar o mínimo apenas evita que seu nome seja negativado imediatamente — mas o restante da dívida continua rendendo juros todos os dias, e tende a virar uma bola de neve se isso se repetir por vários meses. |
Para dar uma dimensão real do problema, veja como o saldo devedor cresce em uma simulação simples: uma fatura de R$ 1.800 em que a pessoa paga apenas o mínimo, mês após mês, sem fazer novas compras.
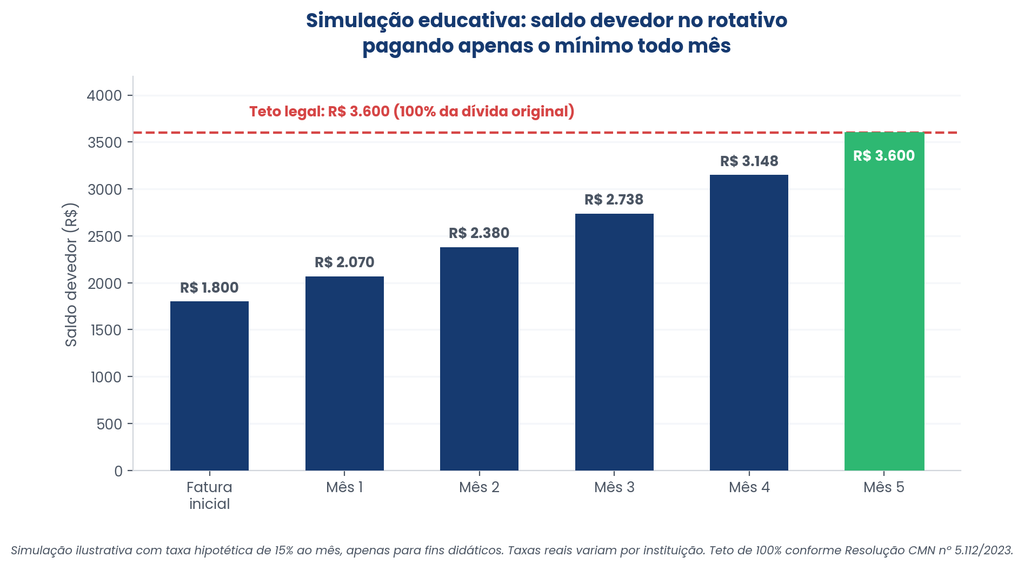
Note que, mesmo com juros altos, a dívida não cresce para sempre: desde 2024, a Resolução CMN nº 5.112/2023 estabelece que os juros e encargos do crédito rotativo e do parcelamento da fatura não podem ultrapassar 100% do valor original da dívida — ou seja, o total cobrado não pode passar do dobro do valor que ficou pendente. Ainda assim, dobrar uma dívida em poucos meses continua sendo um custo altíssimo, que pode ser evitado.
| 💡 Momento Aha!Perceba que o teto de 100% não significa “juro barato”. Significa apenas que existe um limite para o estrago. Uma fatura de R$ 1.800 que dobra para R$ 3.600 no rotativo ainda representa R$ 1.800 a mais saindo do seu orçamento — dinheiro que poderia ter ido para uma reserva de emergência ou para quitar outras contas. |
Parcelamento da Fatura: Quando o Rotativo Vira Parcelas
Quando o saldo que ficou no rotativo é alto, muitos bancos oferecem a opção de transformar essa dívida em parcelas fixas, com juros geralmente menores do que os do rotativo — mas ainda assim mais altos do que outras linhas de crédito, como o empréstimo pessoal consignado.
É importante não confundir dois conceitos parecidos:
- Compra parcelada — você já escolhe parcelar no momento da compra, e cada parcela entra em uma fatura futura, sem juros na maioria dos casos (o chamado parcelamento sem juros da loja).
- Parcelamento da fatura — é uma negociação feita depois que a fatura já venceu ou está prestes a vencer, transformando o saldo em dívida (com juros) do banco.
Antes de aceitar o parcelamento da fatura, vale simular o custo total (CET — Custo Efetivo Total) e comparar com outras alternativas de crédito, já que em muitos casos existem linhas mais baratas para quitar esse tipo de dívida.
O Que Fazer Quando Algo na Fatura Parece Errado
Encontrar uma cobrança que você não reconhece, um valor de parcela diferente do combinado ou uma tarifa inesperada é mais comum do que parece — e existe um caminho claro para resolver isso.
- 1. Confira o lançamento com calma — nome do estabelecimento, valor e data — antes de presumir que é fraude; às vezes é só um nome de loja diferente do esperado.
- 2. Entre em contato com a central do cartão pelo aplicativo ou telefone oficial e registre a contestação, pedindo um número de protocolo.
- 3. Enquanto a contestação está em análise, você não é obrigado a pagar o valor contestado — mas o restante da fatura, sim.
- 4. Se não houver resposta satisfatória dentro do prazo informado pelo banco, é possível registrar uma reclamação no Consumidor.gov.br ou consultar o Banco Central.
O Banco Central também exige, desde a Resolução BCB nº 365/2023, que as instituições deixem mais claro na própria fatura o detalhamento dos encargos cobrados no rotativo e no parcelamento — o chamado Demonstrativo Descritivo do Crédito —, facilitando a conferência desses valores por quem recebe a fatura.
🔗 Consultar o Consumidor.gov.br para registrar uma reclamação
🔗 Ver as normas do Banco Central sobre cartões de crédito
Erros Comuns ao Lidar com a Fatura do Cartão
- Pagar sempre o valor mínimo, tratando isso como “normal”, em vez de exceção para emergências.
- Não conferir os lançamentos todo mês, só olhando o valor total no fim.
- Comprar parcelado sem calcular se as parcelas futuras cabem no orçamento dos próximos meses.
- Ignorar a data de fechamento e comprar sem noção de em qual fatura o valor vai cair.
- Deixar a fatura vencer “por esquecimento” e só perceber depois que já incidiu multa e juros de mora.
- Usar o parcelamento da fatura repetidamente, sem resolver a causa do desequilíbrio no orçamento.
Checklist Mensal Para Revisar Sua Fatura
Reserve alguns minutos todo mês para revisar a fatura antes de pagar. Esse pequeno hábito evita boa parte dos problemas descritos acima.
☐ Conferi a data de fechamento e a data de vencimento desta fatura.
☐ Revisei todos os lançamentos e reconheço cada um deles.
☐ Verifiquei se as parcelas em andamento estão corretas (valor e número da parcela).
☐ Sei exatamente qual é o valor total e o valor mínimo desta fatura.
☐ Vou pagar o valor total — ou tenho um plano claro caso não seja possível.
☐ Se cair no rotativo, já sei quanto isso vai custar e por quanto tempo.
☐ Verifiquei se há alguma tarifa ou encargo que eu não reconheço.
☐ Anotei o melhor dia de compra para o próximo ciclo.
Perguntas Frequentes Sobre a Fatura do Cartão de Crédito
❓ A fatura fecha e vence no mesmo dia?
Não. A data de fechamento é quando o banco encerra a soma das compras daquele ciclo; a data de vencimento é o prazo final para pagar o valor já fechado, geralmente entre 7 e 10 dias depois.
❓ Por que uma compra caiu na fatura que eu não esperava?
Porque ela foi feita depois da data de fechamento do ciclo anterior. Toda compra feita após o fechamento entra automaticamente na fatura seguinte, mesmo que o vencimento pareça distante.
❓ Pagar o valor mínimo suja o nome no CPF?
Pagar o mínimo evita a caracterização de atraso, então normalmente não gera negativação imediata. O problema é o custo do rotativo sobre o saldo restante, não a negativação em si.
❓ Qual a diferença entre rotativo e parcelamento da fatura?
O rotativo é o saldo que fica em aberto automaticamente quando você paga menos que o total. O parcelamento da fatura é uma negociação posterior para transformar esse saldo em parcelas fixas, geralmente com juros menores que o rotativo.
❓ Existe um limite para os juros do rotativo?
Sim. Desde janeiro de 2024, a Resolução CMN nº 5.112/2023 limita os juros e encargos do rotativo e do parcelamento da fatura a, no máximo, 100% do valor original da dívida.
❓ Posso mudar a data de vencimento da minha fatura?
Na maioria dos bancos, sim, dentro de algumas datas fixas oferecidas. A alteração costuma ser feita pelo próprio aplicativo, mas pode levar um ou dois ciclos para valer.
❓ O que acontece se eu não pagar a fatura de jeito nenhum?
Além dos juros do rotativo, incidem multa e juros de mora por atraso, e o débito pode ser levado a cadastros de proteção ao crédito, como Serasa e SPC, após o prazo informado pelo banco.
❓ Vale a pena usar o cartão só para acumular pontos e pagar sempre o mínimo?
Não. Nenhum programa de pontos compensa o custo do rotativo. A estratégia só faz sentido para quem paga o valor total da fatura todos os meses.
Conclusão: A Fatura Não Precisa Ser um Mistério
A fatura do cartão de crédito parece complicada só até o momento em que você entende sua lógica: um período de compras, uma data de fechamento, um prazo até o vencimento e escolhas claras sobre como pagar. Quando você domina esses quatro pontos, o cartão deixa de ser uma fonte de surpresas e passa a ser uma ferramenta de organização financeira.
O próximo passo é colocar esse conhecimento em prática: revise sua fatura atual usando o checklist deste artigo e, se você identificar que está usando o rotativo com frequência, é hora de rever como o cartão se encaixa no seu orçamento.
| 👉 Continue aprendendo Se você quer entender como usar o cartão sem cair no rotativo, veja: Como Usar o Cartão de Crédito sem se Endividar: Guia Prático o rotativo já virou uma bola de neve, comece por: Como sair das dívidas: passo a passo para recuperar o controle financeiro E para encaixar o pagamento da fatura no seu mês, confira: Como montar um orçamento mensal: 10 passos para organizar seu dinheiro |
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.
Fontes externas verificadas
- Banco Central do Brasil — Resolução CMN nº 5.112/2023 (teto de 100% sobre juros e encargos do rotativo e parcelamento da fatura, vigente desde 3 de janeiro de 2024).
- Banco Central do Brasil — Resolução BCB nº 365/2023 (transparência do Demonstrativo Descritivo do Crédito nas faturas).
- Consumidor.gov.br — canal oficial indicado para registro de reclamações sobre cobranças contestadas.