
Você abre a fatura do cartão e ela cabe no mês. Três meses depois, olha de novo e o valor é quase o mesmo, mesmo sem nenhuma compra grande nova. Ou então o limite acaba e você não se lembra de ter gastado tanto assim. Na maioria das vezes, a explicação está nas compras parceladas no cartão de credito que ficaram pelo caminho.
Nos artigos anteriores deste cluster, tocamos nesse assunto de passagem. Explicamos Como Funciona a Fatura do Cartão de Crédito e mostramos por que Usar o Cartão de Crédito sem se Endividar exige atenção ao parcelamento. Agora vamos entrar de verdade no problema das parcelas acumuladas.
Neste guia, você vai aprender a enxergar o que ainda vai cair nas próximas faturas, montar o seu Mapa de Parcelas, medir quanto da renda já está comprometido e decidir com calma se vale parcelar de novo. Também vamos responder às dúvidas mais comuns sobre cancelar e estornar uma compra parcelada.
| Momento Aha! Cada parcela é uma pequena decisão tomada pelo seu eu do passado, que o seu eu do futuro vai pagar. Controlar parcelas futuras é, no fundo, ser justo com quem vai receber a conta. |
O que são parcelas futuras e por que elas somem do seu radar
Parcela futura é cada pedaço de uma compra parcelada que ainda vai aparecer em faturas seguintes. Se você comprou um celular em dez vezes e já pagou três, restam sete parcelas futuras. Elas ainda não estão na fatura de hoje, mas a dívida já existe: você assumiu o compromisso no dia da compra.
O problema é que a fatura destaca apenas o que vence neste mês. É como dirigir olhando só para o capô do carro: você enxerga o que está perto e perde de vista o que vem pela frente. Cada compra parcelada, sozinha, parece pequena, e é por isso que passa despercebida. O que pesa é a soma de todas.
Um levantamento da CNDL com o SPC Brasil, divulgado pela Ticket em 2023, apontou que 47% dos consumidores não controlam direito as compras parceladas e que 32% ficaram inadimplentes em algum momento dos 12 meses anteriores por causa delas. O número é antigo e serve como retrato do problema, não como estatística atual. Mesmo assim, ele confirma uma intuição comum: parcelar é fácil, acompanhar é que dá trabalho.
Compras parceladas no cartão de credito: Os três custos invisíveis das parcelas acumuladas
Quando as parcelas se acumulam, o prejuízo raramente aparece em forma de juros. Ele chega de três jeitos silenciosos.
1. O limite some, mesmo com tudo em dia
Ao parcelar, o valor total da compra passa a ocupar o limite do cartão logo no ato, e o limite só é devolvido aos poucos, conforme cada parcela é paga. Por isso o cartão pode ficar “sem limite” mesmo com todas as faturas quitadas. Se você quer definir um teto saudável para o seu uso, veja Como definir um limite seguro para o cartão de crédito
2. A renda do futuro já está gasta
Se você tem R$ 735 de parcelas para os próximos meses, esse dinheiro já tem dono antes de o salário cair. Quanto mais parcelas, menos folga sobra para imprevistos, e mais fácil é escorregar para o Crédito rotativo ou para o Pagamento mínimo, que são caminhos caros.
3. O custo de oportunidade
Cada real preso em parcelas é um real que não pode ser guardado, investido ou usado em uma oportunidade. Quem mantém muitas parcelas longas abre mão, sem perceber, da chance de formar uma reserva de emergência.
| Erro comum Olhar só o valor da parcela. “Cabe no mês” é a pergunta errada. A pergunta certa é: “cabe neste mês e nos próximos, junto com tudo o que eu já assumi?” |
Passo a passo: monte o seu Mapa de Parcelas
O Mapa de Parcelas é uma lista simples com todas as compras parceladas que ainda não terminaram. Na primeira vez, leva cerca de 20 minutos. Depois disso, ele mostra de uma só vez o que antes ficava espalhado em várias faturas.
Passo 1: reúna as informações
- Abra o aplicativo do banco ou do cartão e procure a área de compras parceladas, parcelamentos ou faturas futuras. O nome muda de emissor para emissor.
- Se o aplicativo não mostrar, abra as últimas faturas e procure indicações como “parcela 3/10” ao lado de cada compra.
- Repita o processo para cada cartão, incluindo adicionais e cartões de loja.
- Inclua carnês e crediários. Parcela é parcela, esteja no cartão ou fora dele.
- Para saber em quais instituições você tem crédito contratado, consulte o Registrato, serviço do Banco Central.
Passo 2: anote cinco dados de cada compra
Para cada compra, registre o nome, o valor da parcela, quantas parcelas restam, o mês da última parcela e quanto ainda falta pagar. Veja um exemplo educativo de quem recebe R$ 3.500 líquidos por mês:
| Compra | Parcela | Restantes | Última em | Ainda falta |
|---|---|---|---|---|
| Celular | R$ 180 | 8 | Jun/2027 | R$ 1.440 |
| Geladeira | R$ 210 | 6 | Abr/2027 | R$ 1.260 |
| Tênis | R$ 90 | 3 | Jan/2027 | R$ 270 |
| Viagem de fim de ano | R$ 135 | 4 | Fev/2027 | R$ 540 |
| Curso | R$ 120 | 12 | Out/2027 | R$ 1.440 |
| Total | R$ 735 | — | — | R$ 4.950 |
Some a última coluna: R$ 4.950. É tudo o que essa pessoa já gastou, mas ainda não pagou. Em relação à renda de R$ 3.500, isso equivale a cerca de 1,4 salário já comprometido. Nenhuma dessas compras parecia grande quando foi feita.
Passo 3: desenhe o calendário dos próximos 12 meses
Agora distribua as parcelas mês a mês e some o que vai cair em cada um. O resultado tem formato de escada: começa alto e desce conforme as compras terminam.
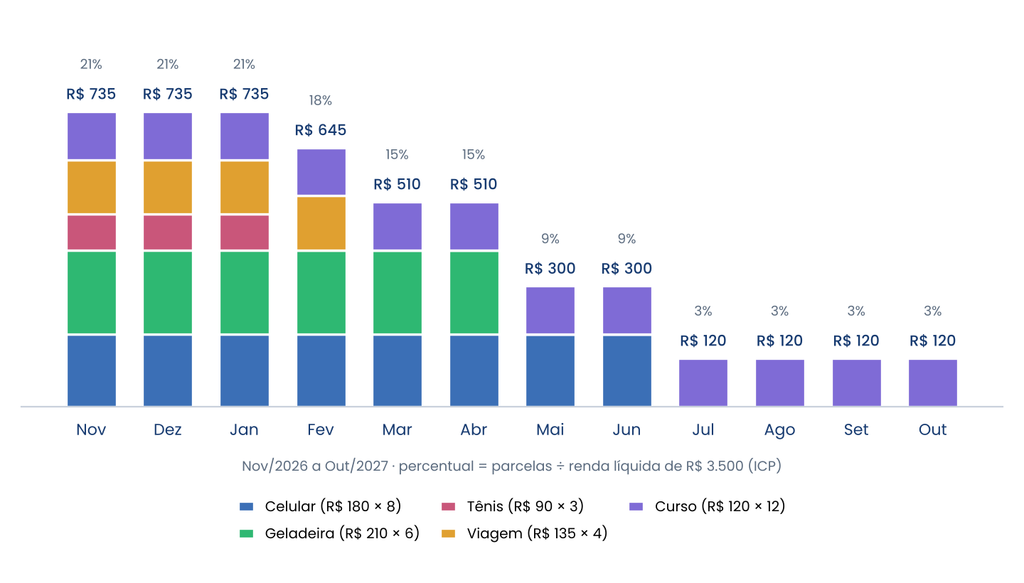
Parcelas que ainda vão cair nos próximos 12 meses (exemplo educativo, renda líquida de R$ 3.500).
No exemplo, a fatura de novembro já carrega R$ 735 só de parcelas antigas. Em março, o valor cai para R$ 510, em maio para R$ 300 e, a partir de julho, fica em R$ 120. O calendário traz uma boa notícia: cada parcela que termina libera renda automaticamente. Traz também um alerta: se a pessoa assume uma parcela nova antes de a escada descer, ela volta a subir.
| Dica prática: Marque no calendário do celular o mês em que cada compra termina. No dia em que a última parcela cair, a renda volta a ser sua, e esse é um ótimo momento para direcioná-la a uma reserva. |
Quanto da renda as parcelas podem ocupar?
Não existe um número oficial para isso, e cada orçamento é diferente. Ainda assim, ter uma referência ajuda. Aqui no blog usamos o Índice de Comprometimento de Parcelas (ICP): o total de parcelas que vencem no mês dividido pela renda líquida mensal.
| CPL explicaI CP = parcelas do mês ÷ renda líquida mensal × 100. Use a renda que realmente cai na conta, e não o valor bruto do contracheque. |
Como referência educativa, e não como regra do mercado, sugerimos três faixas:
- Até 10%: confortável. Há espaço para imprevistos e para poupar.
- De 10% a 20%: atenção. O orçamento ainda respira, mas qualquer queda de renda aperta.
- Acima de 20%: alerta. Evite novas parcelas até o índice cair.
No nosso exemplo, o ICP de novembro é 21% (R$ 735 ÷ R$ 3.500). Em março, cai para cerca de 15% e, a partir de julho, para pouco mais de 3%. Se essa pessoa assumisse hoje uma nova parcela de R$ 200, o índice saltaria para 26,7%, sem que ela tivesse a sensação de ter gastado “muito”.
Lembre-se de que as parcelas são só uma parte do orçamento. Aluguel, alimentação e contas fixas vêm primeiro. Para organizar o conjunto, veja Como montar um orçamento mensal
Antes de parcelar de novo: o teste das três perguntas
Com o mapa pronto, você ganha um filtro para as próximas compras. Antes de escolher o número de parcelas, responda:
- Qual será o meu ICP com esta parcela? Se passar de 20%, a resposta é esperar.
- Eu pagaria se a minha renda caísse um pouco? Imagine o pior mês dos próximos seis e refaça a conta.
- Eu conseguiria juntar o valor à vista em poucos meses? Se sim, a compra pode esperar, e muitas vezes o preço à vista é menor.
Uma regra simples completa o teste: a regra do degrau. Uma parcela nova só entra quando uma antiga termina. Assim, a escada nunca sobe.
| CPL explica Parcelar “sem juros” não significa de graça. O custo pode estar embutido no preço ou na perda do desconto à vista. Peça sempre o preço à vista e compare antes de decidir. |
Compra cancelada ou estornada: o que acontece com as parcelas futuras
Muita gente chega a este tema por uma pergunta direta: posso cancelar uma compra parcelada no cartão? Em algumas situações, sim. Veja as principais.
Direito de arrependimento
Em compras feitas pela internet ou por telefone, o Código de Defesa do Consumidor (art. 49) garante sete dias para desistir, contados a partir do recebimento do produto ou da contratação do serviço. Segundo o Tecnoblog, nesses casos quem vendeu é responsável por pedir o estorno à administradora do cartão.
Compra presencial, defeito ou cobrança desconhecida
Em compras presenciais, o primeiro passo é pedir o cancelamento ou o estorno à própria loja. Se ela não responder, se houver cobrança que você não reconhece ou se suspeitar de fraude, procure a administradora do cartão. Persistindo o problema, registre reclamação na ouvidoria, no Procon ou no Consumidor.gov.br.
Estorno de compra parcelada no cartão de credito: Como o estorno aparece nas parcelas
O estorno acontece na própria fatura e, segundo o Tecnoblog, costuma aparecer em até duas faturas, o que varia por banco. Em compras parceladas, em geral as parcelas já pagas voltam como crédito e as que ainda não foram cobradas deixam de ser lançadas. Confira cada fatura seguinte e atualize o seu Mapa de Parcelas.
| Erro comum: Dar o cancelamento como resolvido sem conferir a fatura. Guarde o protocolo e o comprovante e confirme se as parcelas futuras realmente saíram do seu mapa. |
Como reduzir a pilha de parcelas que já existe
Se o seu ICP está alto, existe um caminho, em ordem de prioridade.
- Pare de empilhar. Congele novas parcelas até o índice voltar a uma faixa confortável.
- Separe as parcelas com juros das sem juros. As com juros são o alvo principal.
- Antecipe as parcelas com juros. O art. 52 do Código de Defesa do Consumidor assegura a liquidação antecipada, total ou parcial, com redução proporcional dos juros, como explica o Idec. Peça à loja ou ao emissor o valor já com o desconto antes de pagar.
- Nas parcelas sem juros, pense duas vezes. Como em geral não há juros a abater, antecipar costuma não gerar desconto. Só faz sentido se aliviar um mês apertado e sem consumir a sua reserva.
- Se a conta não fecha, compare alternativas antes de agir. O setor financeiro anunciou, em dezembro de 2024, um modelo de parcelamento do saldo total do cartão, que reúne a fatura e as parcelas futuras em prestações fixas, segundo o InfoMoney. A adesão é voluntária, e cada emissor define taxa e prazo. Compare o custo total com o que você paga hoje antes de aceitar.
Evite resolver o aperto com o rotativo ou com o pagamento mínimo. O teto de 100% para os juros do rotativo e da fatura parcelada, em vigor desde janeiro de 2024, segundo a Gazeta SP, limita o estrago, mas não torna esse crédito barato. Se a situação já saiu do controle, o caminho está em Como sair das dívidas.
| Dica prática: Use a parcela que termina como combustível. Quando uma parcela acabar, direcione o mesmo valor, nos meses seguintes, para antecipar outra ou para a sua reserva de emergência, em vez de gastar o alívio. |
Rotina de 10 minutos por mês
Controlar parcelas não exige uma planilha complexa. Exige constância. Reserve dez minutos quando a fatura fechar:
☐ Atualize o Mapa de Parcelas com as compras do mês.
☐ Registre cada nova compra parcelada no mesmo dia em que ela acontecer.
☐ Calcule o ICP do mês atual e dos três meses seguintes.
☐ Confira os meses em que cada parcela termina.
☐ Revise cancelamentos e estornos pendentes.
☐ Faça o teste das três perguntas antes de qualquer parcelamento novo.
O mapa funciona no papel, em uma planilha ou no bloco de notas do celular. Há modelos gratuitos, como a planilha de controle de cartões da Serasa, que ajudam a registrar vários cartões. Use a ferramenta que você realmente vai abrir todo mês.
Perguntas frequentes sobre compras parceladas no cartão
As parcelas futuras diminuem o meu limite?
Sim. O valor total da compra parcelada ocupa o limite no momento da compra, e ele é liberado aos poucos, à medida que cada parcela é paga.
Onde eu vejo as parcelas futuras do cartão?
No aplicativo do banco ou do cartão, na área de compras parceladas ou faturas futuras. Se não houver, as faturas anteriores mostram indicações como “3/10” ao lado de cada compra.
Posso cancelar uma compra parcelada no cartão?
Em compras pela internet ou por telefone, você tem sete dias a partir do recebimento para desistir, conforme o art. 49 do Código de Defesa do Consumidor. Em compras presenciais, peça primeiro o cancelamento à loja e, se necessário, procure a administradora e o Procon.
O estorno cancela todas as parcelas futuras?
Em geral, as parcelas ainda não cobradas deixam de ser lançadas, e as já pagas voltam como crédito, em até duas faturas, dependendo do emissor. Confira cada fatura e guarde o protocolo do pedido.
Vale a pena antecipar parcelas do cartão?
Nas parcelas com juros, costuma valer: a lei assegura a redução proporcional dos juros. Nas parcelas sem juros, em geral não há desconto, e a antecipação só faz sentido para aliviar o orçamento sem gastar a reserva.
Qual é o limite ideal de parcelas na renda?
Não há um número oficial. Como referência educativa, o blog sugere manter o ICP até 20% da renda líquida e, de preferência, perto de 10%.
Parcelar sem juros é sempre melhor do que pagar à vista?
Não necessariamente. Compare o preço à vista com o parcelado e considere o efeito das parcelas no orçamento dos próximos meses.
O que fazer se eu não consigo pagar as parcelas?
Priorize pagar a fatura integral sempre que possível, evite o rotativo e o pagamento mínimo e procure o emissor para negociar. Compare o parcelamento do saldo total, se for oferecido, e veja o guia sobre como sair das dívidas.
Conclusão: faça o futuro caber no seu orçamento
Parcelar não é o vilão da história. O problema é parcelar sem enxergar o que já foi assumido. Com um Mapa de Parcelas, um calendário de 12 meses e o ICP, você troca a surpresa na fatura por previsibilidade, e passa a decidir com os números na mão.
Hoje mesmo, abra o aplicativo do seu cartão, anote as parcelas que ainda vão cair e calcule o seu índice. Em cerca de 20 minutos, você descobre quanto da sua renda futura já tem dono. Depois, siga pelo cluster e veja como sair das dívidas caso o mapa mostre que é hora de reorganizar.
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.