
O banco liberou R$ 6.000 de limite no seu cartão, mas o seu salário líquido é de R$ 4.000. Quem decidiu que esse valor é seguro para você? Não foi você. Foi uma análise de risco feita pelo banco, que mede quanto ele aceita emprestar, e não quanto cabe no seu orçamento.
Definir um limite seguro do cartão de crédito é inverter essa lógica: em vez de aceitar o número que chega pelo aplicativo, você calcula o seu. Neste artigo, você vai aprender o Método das 3 Travas, um passo a passo para chegar ao seu Limite Pessoal, o valor máximo de fatura que cabe na sua vida, e não só no sistema do banco.
Índice
1. O que é um limite seguro (e por que ele não é o limite do banco)?
2. Por que a regra dos 30% da renda sozinha não basta?
3. Como definir um limite seguro para o cartão: o método das 3 travas
4. Exemplo prático: do limite de R$ 6.000 ao Limite Pessoal de R$ 1.200
5. Como acompanhar o Limite Pessoal durante o mês?
6. Quando revisar o seu Limite Pessoal?
7. O banco liberou mais limite do que preciso. O que fazer?
8. Quais são os erros mais comuns ao definir o limite?
9. Checklist: defina o seu limite em 10 minutos
10. Perguntas frequentes
O que é um limite seguro (e por que ele não é o limite do banco)?
O limite do banco é o valor máximo que a instituição aceita que você gaste no cartão. Ele nasce de uma análise de crédito que considera renda, histórico de pagamentos e o quanto da sua renda já está comprometido com outras dívidas. Por isso, ele serve, antes de tudo, para o banco gerenciar o risco dele.
Esse valor também não é fixo. Segundo o Banco Central, desde 2018 as instituições podem reduzir o limite mais rapidamente, em caráter excepcional, quando o perfil de risco do cliente piora, avisando até o momento da redução. Ou seja: o limite do banco é uma oferta, não um direito adquirido.
O limite seguro é outra coisa. É o valor que você consegue pagar integralmente no vencimento, sem tocar na reserva de emergência, sem entrar no crédito rotativo e sem parcelar a fatura. Como o rotativo está entre os juros mais caros do mercado, passar desse ponto custa muito.
| 📌 Conta na Ponta do Lápis explica: Limite Pessoal O Limite Pessoal é o valor máximo que você se permite gastar no cartão em um mês, calculado a partir do seu orçamento e não da oferta do banco. Como vimos em Como Usar o Cartão de Crédito sem se Endividar: Guia Prático, ele quase sempre é menor que o limite do banco. E é ele quem manda. |
A economista Ione Amorim, do Idec, defende essa mesma ideia: o limite certo é o que a sua renda permite, e não o que o banco oferece.
| Limite do banco | Limite Pessoal | |
|---|---|---|
| Quem define | O banco | Você |
| Baseado em | Análise de risco de crédito | O seu orçamento real |
| Objetivo | Gerenciar o risco do banco | Proteger o seu equilíbrio financeiro |
| Pode mudar sem consultar você? | Sim | Não, só você revisa |
| Deve guiar suas compras? | Não | Sim |
Por que a regra dos 30% da renda sozinha não basta?
Se você pesquisou o assunto, provavelmente encontrou a regra dos 30%: o limite do cartão, ou o gasto mensal nele, não deveria passar de 30% da renda. É uma referência citada por educadores financeiros e economistas, e funciona como ponto de partida. Mas, usada sozinha, ela tem três falhas:
- Ignora o seu custo de vida. Quem paga R$ 2.000 de aluguel e quem mora de favor ganham os mesmos 30%, embora tenham folgas muito diferentes.
- Ignora as parcelas. Uma compra parcelada em dez vezes continua ocupando o seu orçamento nos meses seguintes.
- Confunde limite com fatura. O risco real não é o limite total, e sim o valor que chega para você pagar todo mês.
Por isso, os 30% viram apenas uma das três travas do método. As outras duas completam o que a regra esquece.
Como definir um limite seguro para o cartão: o método das 3 travas
O método usa três travas. As duas primeiras definem o seu Limite Pessoal. A terceira mostra quanto dele ainda está livre.
Antes de começar: separe quatro números
Pegue o extrato do banco e a fatura mais recente e anote:
- Renda líquida mensal: o que cai na conta depois de descontos e impostos.
- Despesas fixas pagas fora do cartão: aluguel, condomínio, financiamentos, escola ou plano de saúde, pagos por boleto, débito ou Pix.
- Valor mensal para reserva e objetivos: o que você separa antes de gastar.
- Parcelas do cartão já assumidas: o total que vence por mês até o fim de cada parcelamento.
Se a sua renda varia, use como base o seu pior mês recente. É mais seguro calcular para o mês difícil do que para o mês bom.
Trava 1: a Trava da Renda
Multiplique a renda líquida por 0,30. É a referência de mercado citada acima. Quem está endividado ou com o orçamento apertado pode ser mais conservador e usar um percentual menor. Só pense em ir além disso se você já paga a fatura inteira, no vencimento, há vários meses.
Trava da Renda = renda líquida × 0,30
Os 30% são um parâmetro conservador adotado pelo método, e não um limite universalmente seguro.
Por exemplo, uma pessoa com renda líquida de R$ 4.000 teria uma referência de R$ 1.200. Isso não significa, por si só, que ela possa gastar esse valor no cartão sem comprometer despesas essenciais.
Trava 2: a Trava do Caixa
Aqui o cálculo parte da realidade do seu mês. Subtraia da renda líquida as despesas fixas pagas fora do cartão e o valor que você reserva. O que sobra é o dinheiro que realmente existe para pagar uma fatura.
Trava do Caixa = renda líquida − despesas fora do cartão − reserva e objetivos
Aqui, “despesas fora do cartão” deve incluir as despesas fixas e variáveis pagas por outros meios, bem como os compromissos financeiros que não estejam contabilizados em outra categoria.
Atenção: o leitor não deve descontar duas vezes uma mesma despesa. Se uma parcela já estiver incluída em outra categoria, ela não deve ser subtraída novamente.
Essa trava é a mais honesta das três, porque não depende de percentual nenhum. Ela responde a uma pergunta direta: se a fatura vencesse amanhã, de onde sairia o dinheiro?
O resultado: o seu Limite Pessoal
O seu Limite Pessoal é o menor valor entre a Trava da Renda e a Trava do Caixa.
Limite Pessoal = menor valor entre a Trava da Renda e a Trava do Caixa
Usar o menor valor é proposital. Se um dos cálculos aponta um número mais baixo, é ele que mostra o seu limite real. Nunca faça média entre os dois.
| 💡 Dica práticaO Limite Pessoal vale para todos os cartões juntos. Se você tem dois ou três, divida esse valor entre eles em vez de somar um limite para cada. |
Trava 3: a Trava das Parcelas
Com o Limite Pessoal definido, desconte o que já está comprometido. Compras parceladas continuam vencendo nos próximos meses e consomem parte do valor que você poderia gastar agora.
Limite Livre do mês = Limite Pessoal − parcelas já assumidas − gastos já lançados na fatura
Vale entender também como o seu banco trata o limite nas compras parceladas. Cada instituição define se libera o limite aos poucos, conforme as parcelas são pagas, ou se bloqueia o valor total da compra.
Exemplo prático: do limite de R$ 6.000 ao Limite Pessoal de R$ 1.200
Vamos aplicar o método a um caso fictício. Marina recebe R$ 4.000 líquidos por mês. O banco liberou R$ 6.000 de limite no cartão. Ela paga R$ 1.900 em despesas fixas fora do cartão, separa R$ 400 por mês para reserva e tem um notebook parcelado, com parcela mensal de R$ 300.
| Etapa | Cálculo | Resultado |
|---|---|---|
| Trava da Renda | 30% de R$ 4.000 | R$ 1.200 |
| Trava do Caixa | R$ 4.000 − R$ 1.900 − R$ 400 | R$ 1.700 |
| Limite Pessoal | Menor valor entre as duas | R$ 1.200 |
| Parcelas assumidas | Notebook | R$ 300 |
| Limite Livre do mês | R$ 1.200 − R$ 300 | R$ 900 |
O banco ofereceu cinco vezes mais do que o Limite Pessoal de Marina. Se ela gastasse os R$ 6.000, a fatura superaria a renda inteira de um mês e a levaria direto ao rotativo. Com o método, ela sabe que o teto é R$ 1.200 e que, neste mês, ainda restam R$ 900 para gastar.
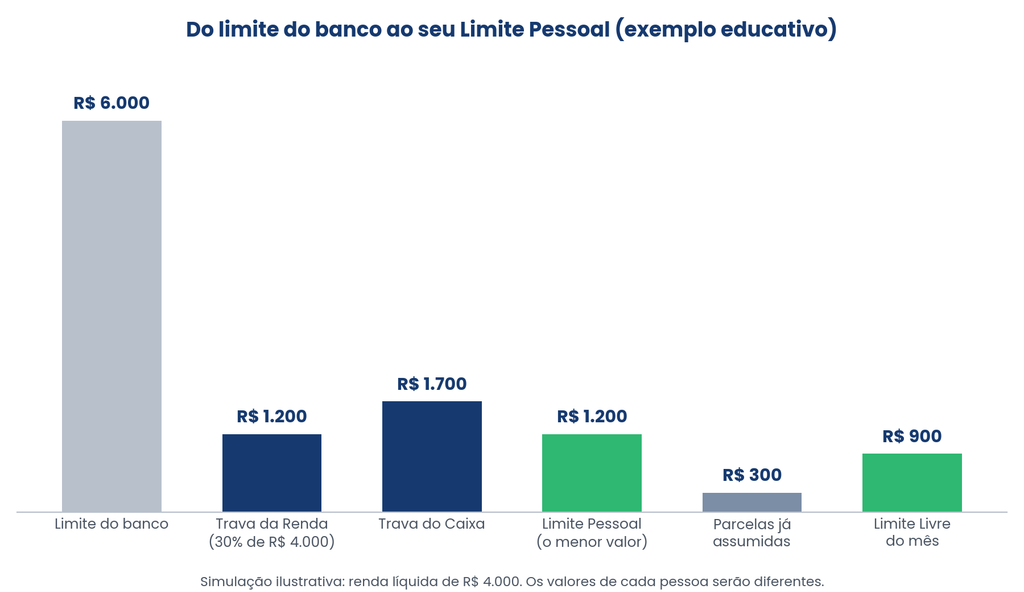
Comparação entre o limite do banco e o Limite Pessoal no exemplo de Marina.
| 🎯 Momento Aha! Repare que a Trava do Caixa (R$ 1.700) foi maior que a Trava da Renda (R$ 1.200). Em um orçamento com aluguel mais alto, seria o contrário. Por isso o método usa as duas e fica com o menor valor. O exemplo é educativo e não substitui orientação financeira personalizada. |
Como acompanhar o Limite Pessoal durante o mês?
Definir o número é metade do trabalho. A outra metade é acompanhar. Use o semáforo abaixo, com base no Limite Pessoal de R$ 1.200 do exemplo:
| Zona | Uso do limite | No exemplo | O que fazer |
|---|---|---|---|
| 🟢 Verde | Até 50% | Até R$ 600 | Ritmo seguro. Siga o plano. |
| 🟡 Amarela | De 50% a 80% | R$ 600 a R$ 960 | Segure compras não essenciais e evite novas parcelas. |
| 🔴 Vermelha | Acima de 80% | Acima de R$ 960 | Pause o cartão e use Pix ou débito até a virada da fatura. |
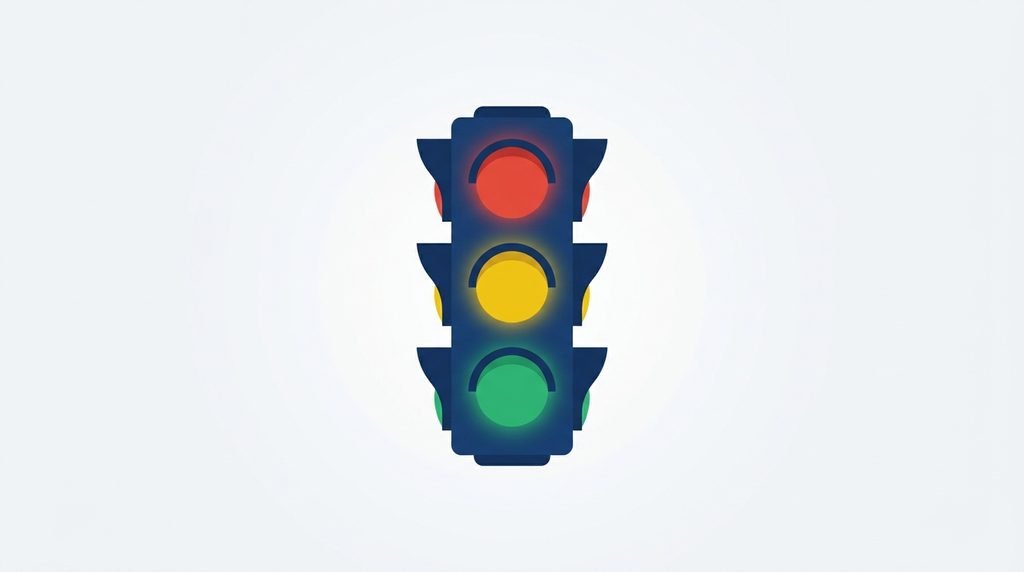
Os percentuais do semáforo fazem parte do método e não são estatística de mercado. Ajuste-os ao seu perfil, mas mantenha a lógica: quanto mais perto do teto, menos espaço para imprevistos. Confira a fatura aberta pelo aplicativo ao menos uma vez por semana. Se tiver dúvida sobre o que entra nela, veja Como Funciona a Fatura do Cartão de Crédito: o Guia Completo Para Entender Cada Detalhe. E, na zona vermelha, não use o Pagamento mínimo do cartão de crédito: como funciona, quanto custa e o que fazer no lugar como saída.
| 💡 Dica prática Ative as notificações de compra do aplicativo. Ver cada gasto na hora ajuda a saber em que zona você está sem precisar abrir a fatura. |
Quando revisar o seu Limite Pessoal?
O Limite Pessoal não é eterno. Ele acompanha a sua vida e deve ser recalculado quando algo muda. Refaça as três travas nestes casos:
- mudança de renda, para mais ou para menos;
- nova despesa fixa, como aluguel, financiamento ou mensalidade;
- fim de parcelamentos, que libera espaço no orçamento;
- início ou quitação de uma dívida;
- passagem de três meses, mesmo sem mudanças.
Uma regra de prudência: aumente o Limite Pessoal apenas depois de pagar a fatura integralmente por alguns meses seguidos.
O banco liberou mais limite do que preciso. O que fazer?
Acontece com frequência: o banco aumenta o limite sem que você peça. Segundo o Idec, não é incomum que as instituições ampliem o limite sem consultar o cliente. O problema é que limite alto traz dois riscos: a tentação de gastar mais e a possibilidade de perdas maiores em caso de roubo, clonagem ou golpe.
| ⚠ Erro comum Ver o aumento automático de limite como um prêmio. É uma oferta de crédito, e a decisão de usá-la continua sendo sua. |
A boa notícia é que você pode agir. De acordo com o Idec, o banco é obrigado a reduzir o limite se o cliente pedir, e algumas instituições permitem fazer isso direto no aplicativo. Antes de pedir, avalie se você já tem uma reserva de emergência, para não depender do cartão em uma urgência, e quanto de folga ainda faz sentido manter acima do seu Limite Pessoal.
Quais são os erros mais comuns ao definir o limite?
- Tratar o limite como renda extra. Limite é crédito, e crédito usado sem planejamento vira dívida.
- Calcular sobre a renda bruta. O que importa é o que cai na conta.
- Esquecer as parcelas. Elas vencem por meses e reduzem o seu espaço.
- Somar o limite de todos os cartões. O Limite Pessoal vale para o conjunto.
- Nunca revisar. O número que servia há um ano pode não servir hoje.
Se algum desses erros já virou dívida, o caminho é outro: veja Como sair das dívidas: passo a passo para recuperar o controle financeiro
Checklist: defina o seu limite em 10 minutos
☐ Anotei minha renda líquida mensal.
☐ Listei as despesas fixas que pago fora do cartão.
☐ Defini quanto separo para reserva e objetivos.
☐ Calculei a Trava da Renda.
☐ Calculei a Trava do Caixa.
☐ Escolhi o menor valor como Limite Pessoal.
☐ Descontei as parcelas já assumidas.
☐ Dividi o limite entre meus cartões, se tenho mais de um.
☐ Marquei no calendário a revisão de daqui a três meses.
Perguntas frequentes
Qual é o limite ideal do cartão de crédito?
Não existe um número único. O limite ideal é o que você consegue pagar por inteiro no vencimento. O Método das 3 Travas ajuda a encontrá-lo a partir do seu orçamento.
A regra dos 30% da renda é obrigatória?
Não. É uma referência usada por educadores financeiros. Neste método, ela é só uma das travas.
Posso ter um limite no banco maior que o meu Limite Pessoal?
Pode, e é o que acontece com a maioria das pessoas. O ponto é que o Limite Pessoal guia as suas compras.
Como calcular o limite seguro com renda variável?
Use como base o seu pior mês recente e revise com mais frequência, por exemplo todo mês, até a renda se estabilizar.
Compras parceladas entram no Limite Pessoal?
Sim. A parcela mensal de cada compra desconta do seu Limite Livre enquanto o parcelamento durar.
Usar quase todo o limite do banco prejudica?
Pode. Algumas instituições interpretam o uso constante perto do limite como sinal de maior risco. E, na prática, quem está perto do limite do banco provavelmente já passou do Limite Pessoal.
Conclusão: o limite seguro é o que você escolhe
Um limite seguro não é o número que o banco oferece, e sim o que você decide depois de olhar para o seu orçamento. Com o Método das 3 Travas, você descobre o seu Limite Pessoal, acompanha o uso pelo semáforo e revisa a cada três meses.
O primeiro passo leva dez minutos: separe os quatro números e calcule as travas. O resultado pode ser menor do que você esperava, mas é um valor que você consegue pagar.
Próximo passo: agora que você definiu o seu Limite Pessoal, entenda o que acontece quando a fatura passa dele. Leia também: Crédito rotativo: o que é, quanto custa e como sair dele. E, para encaixar o cartão no seu mês, veja Como montar um orçamento mensal: 10 passos para organizar seu dinheiro e quando já tiver sobrando aquele dinheirinho no final do mês aprenda Como Começar a Investir: Guia Completo para Dar os Primeiros Passos com Segurança
Fonte consultada: Idec, sobre aumento e redução de limite, e Resolução CMN nº 4.692 . Este conteúdo é educativo e não substitui orientação financeira personalizada.
✏️ Conta na Ponta do Lápis
Dinheiro não precisa ser complicado. Pequenas decisões tomadas de forma consistente podem transformar sua vida financeira. O importante não é começar perfeito, mas começar hoje.